Covenant Logistics Group 第三季度营收同比增长19.2%至3.539亿美元,管理货运业务收入暴涨68.4%至1.216亿美元,成为增长主引擎。调整后每股收益50美分,同比增长13.6%,为2022年二季度以来首次环比同比双增。整车车队缩减8.9%但每英里收入提升19.8%,加急货运收入下滑12%。公司预计四季度每股收益环比温和增长。
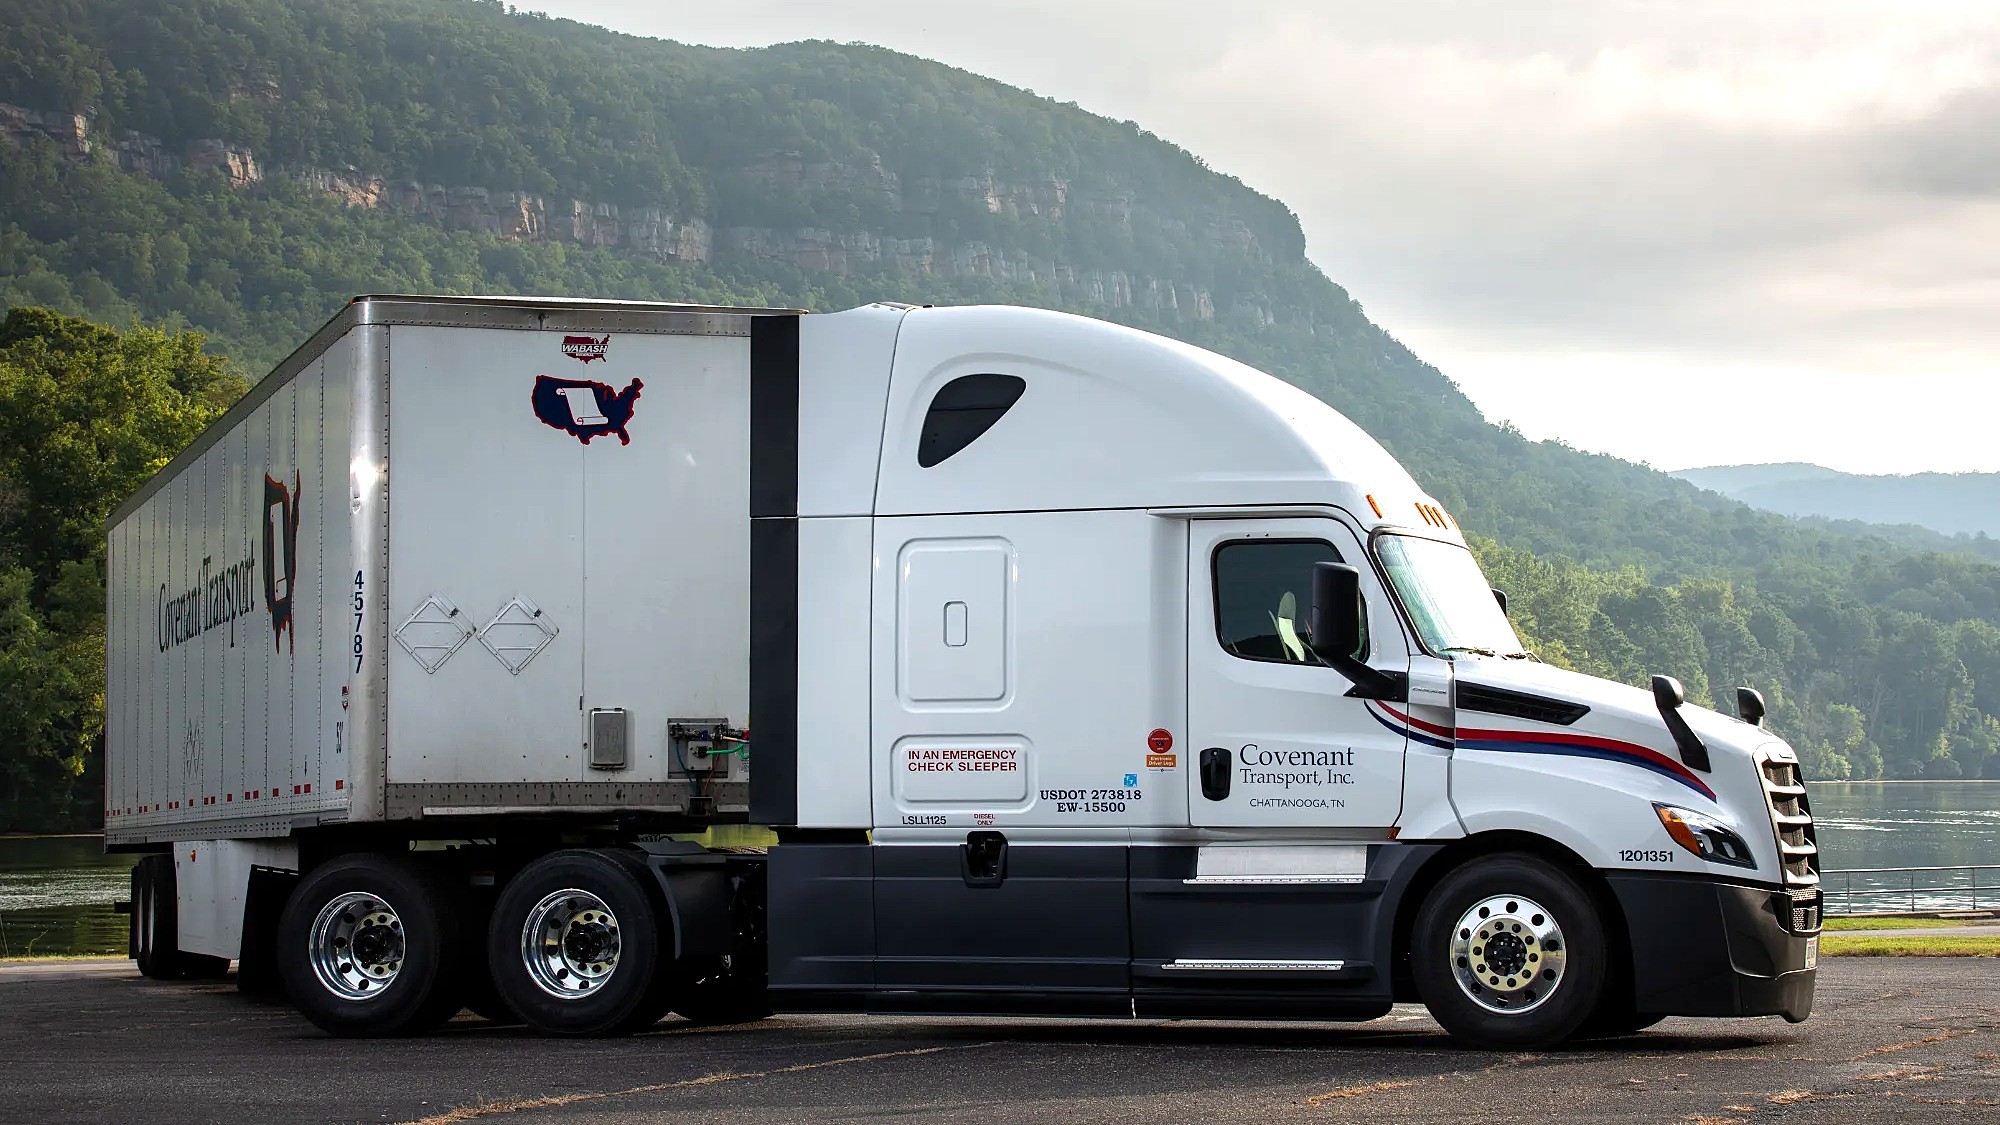
Covenant Logistics Group 周四公布,第三季度营收同比增长 19.2%,主要由其管理货运业务的强劲增长所驱动。
剔除燃油附加费的货运收入从上年同期的 2.688 亿美元增长 17.2%,至 3.151 亿美元。
净利润增至 1,070 万美元,合每股摊薄收益 40 美分;2025 年第三季度净利润为 910 万美元,合每股 35 美分。
调整后,Covenant 每股摊薄收益为 50 美分,较上年同期的 44 美分增长 13.6%。
董事长兼首席执行官 David R. Parker 表示,这是自 2022 年第二季度以来,调整后每股收益首次实现环比和同比双增长。
“我们对第三季度每股摊薄收益 0.40 美元、非 GAAP 调整后每股摊薄收益 0.50 美元的表现感到满意。”——Parker,在新闻稿中表示
公司营业利润从上年同期的 790 万美元增至 1,250 万美元。不过,调整后营业比率从 94.4% 恶化至 95%,反映出运营费用持续承压。
Covenant 将于周五上午 10 点与分析师举行电话会议讨论业绩。
Covenant Logistics 2026 年第三季度财务与运营表现
以下为公司披露的关键业绩指标:
- 总营收:3.539 亿美元,上年同期 2.969 亿美元,同比 +19.2%
- 整车总营收:2.046 亿美元,上年同期 1.997 亿美元,同比 +2.5%
- 全公司剔除燃油的货运收入:3.151 亿美元,上年同期 2.688 亿美元,同比 +17.2%
- 整车每总英里收入:3.03 美元,上年同期 2.53 美元,同比 +19.8%
- 整车每辆卡车每周收入:5,778 美元,上年同期 5,445 美元,同比 +6.1%
- 管理货运收入:1.216 亿美元,上年同期 7,220 万美元,同比 +68.4%
- 管理货运调整后营业利润:708 万美元,上年同期 304 万美元,同比 +133.3%
- 加急货运剔除燃油收入:7,060 万美元,上年同期 8,020 万美元,同比 –12.0%
- 加急货运调整后营业利润:416 万美元,上年同期 514 万美元,同比 –19.0%
- 调整后每股收益:0.50 美元,上年同期 0.44 美元,同比 +13.6%
管理货运业务驱动营收增长
Covenant 的管理货运业务是公司第三季度营收增长的主要引擎,实现收入 1.216 亿美元,上年同期为 7,220 万美元,增幅 68.4%。
该业务调整后营业利润翻倍有余,从 300 万美元增至 710 万美元;调整后营业比率从 95.8% 改善至 94.2%。
公司将增长主要归因于 2025 年第四季度收购的经纪业务的整合,以及客户运价上调和采购运输成本下降。
Parker 表示,被收购的经纪业务自加入 Covenant 以来实现了最强单季表现。公司现有经纪业务也因获取额外承运商运力以处理溢出的加急货运而受益。
Covenant 同时警示,随着卡车运力退出市场,以低于合同运价的价格获取合格承运商运力仍具挑战性。保险与理赔费用上升也对管理货运业务的盈利能力构成风险。
整车车队收缩,每英里收入攀升
Covenant 整车业务合计总营收为 2.046 亿美元,较上年同期的 1.997 亿美元增长 2.5%。
然而,剔除燃油附加费的整车货运收入下降 3.4%,从 1.718 亿美元降至 1.66 亿美元。
下滑主要归因于平均牵引车车队规模缩减 8.9%,从上年同期的 2,400 辆降至 2,186 辆。
尽管运营车辆减少,Covenant 表示定价和收入生产率有所改善。平均每总英里货运收入增长 19.8%,从 2.53 美元升至 3.03 美元;每辆卡车每周平均货运收入增长 6.1%,从 5,445 美元升至 5,778 美元。
本季度每辆卡车平均行驶里程下降 11.4%,从 28,306 英里降至 25,081 英里。
总裁 Paul Bunn 表示,运价上涨和货运结构改善帮助抵消了运营车辆减少的影响。但通胀以及设备和司机调运相关成本拖累了盈利能力。
整车调整后营业利润从 1,000 万美元降至 790 万美元,该业务调整后营业比率从 94.2% 恶化至 95.3%。
Bunn 表示,按调整后口径,整车运营费用同比增长约 20.8%,而每总英里货运收入增幅约为 19.7%。公司列举的原因包括工资、员工福利、设备折旧、维护和技术成本上升,以及启动新客户合同相关的临时费用。
加急货运收入下滑,专线业务扩张
Covenant 的加急货运业务继续向多年期运力协议转型。剔除燃油附加费的加急货运收入下降 12%,从 8,020 万美元降至 7,060 万美元。
该业务平均牵引车车队规模下降 21.4%,从 861 辆降至 677 辆;调整后营业利润下降 19%,至 420 万美元。
尽管车队规模缩减,每辆卡车每周平均货运收入仍增长 12%,至 7,934 美元。
截至 9 月底,约 58% 的加急货运牵引车在承诺运力协议下运营,而第二季度末这一比例约为 40%。
剔除燃油附加费的专线货运收入增长 4.2%,从 9,160 万美元增至 9,540 万美元。每辆卡车每周专线收入增长 6.2%,至 4,810 美元,得益于公司农产品蛋白相关运输业务的扩张,以及退出利润率较低的专线合同的决定。
Covenant 表示,截至季末,其整个自有车队中约 80% 的牵引车在长期合同下运营。Parker 表示,公司的长期目标是在本轮货运市场上行周期结束前,将几乎全部自有资产业务纳入专线或其他承诺货运合同。
货运需求持稳,但成本依然高企
Parker 将大部分领域的货运需求描述为“充足”,与美国经济增长相关的某些市场则表现强劲。但他表示,司机运力趋紧和通胀持续带来重大运营挑战。
“司机运力紧张,招聘、留任和补偿司机的成本正在大幅上升。”——Parker
他补充说,工资、设备持有、维护和技术费用的上涨已很大程度上抵消了运价上涨带来的收益。
Covenant 预计,随着货运市场走强,向承诺运力合同的转型将降低盈利波动性并改善盈利能力。
公司仓储业务本季度同样面临盈利挑战。仓储货运收入增长 7.8%,至 2,670 万美元,但调整后营业利润从上年同期的约 200 万美元降至 88.8 万美元。公司将下滑归因于新客户网点的运营效率低下和劳动力通胀。
Covenant 预计盈利进一步改善
Covenant 预计第四季度每股收益将环比温和增长,因公司持续将设备转入利润率更高的承诺合同并减少调运费用。
公司还预计专线车队将增长、加急车队保持稳定,更多比例的牵引车将在长期协议下运营。
其持有的 Transport Enterprise Leasing 49% 股权本季度贡献税前利润 570 万美元,上年同期为 360 万美元。Covenant 预计第四季度该租赁业务的贡献将下降。
截至 9 月 30 日,Covenant 报告净负债约 2.839 亿美元,较 2025 年末减少 1,240 万美元。公司还报告其资产抵押贷款安排下有 7,520 万美元的即时可用借款能力。
对于 2026 年剩余时间,Covenant 预计净资本设备支出为 3,500 万至 4,000 万美元。
为何重要: Covenant 的盈利改善凸显出,卡车运输公司正利用更高的合同运价、更小的车队和轻资产的经纪业务,来抵消持续的成本通胀和不均衡的货运需求。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。