据 FreightWaves 报道,美国全国货运拒载指数(Tender Rejection Index)已升至 14%,并维持在接近次高点的水平,厢式货运(van freight)成为主要压力来源。
拒载率攀升主因非需求增长
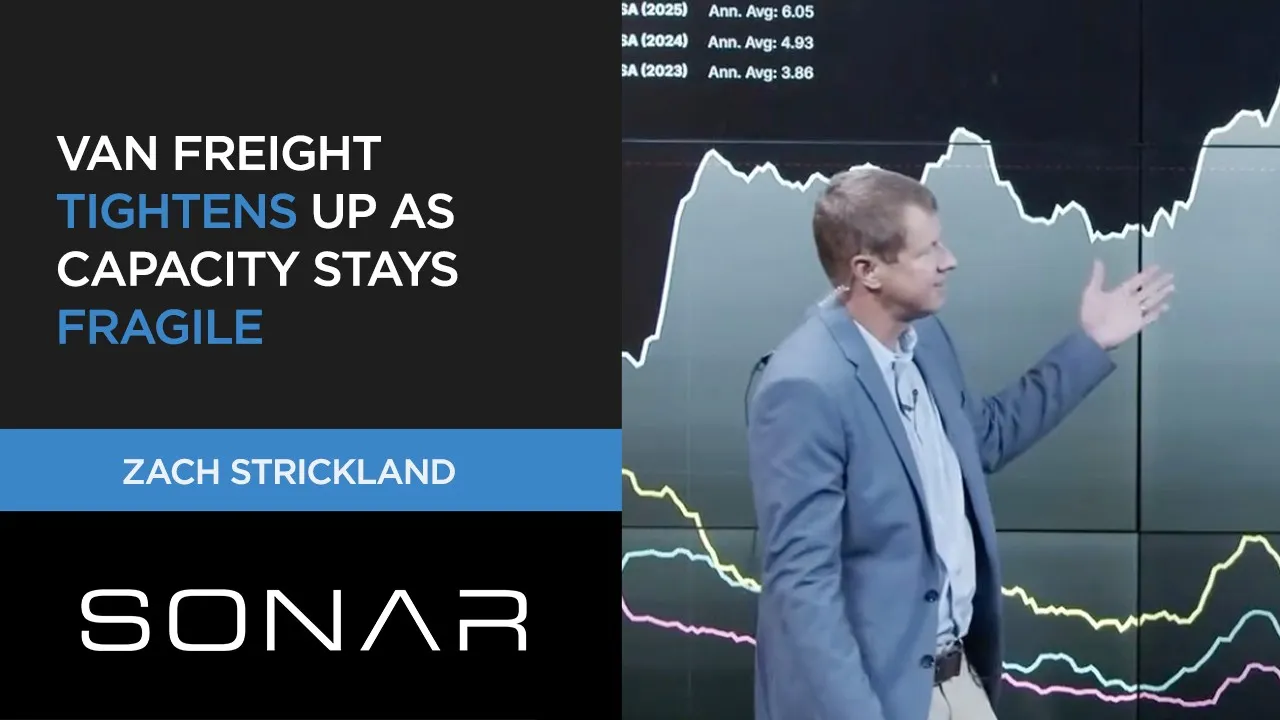
FreightWaves SONAR 团队分析师扎克·斯特里克兰(Zach Strickland)指出,厢式货运占美国全部托运货量的 60%–70%,因此其拒载率小幅上升即具系统性影响。而当前拒载率走高并非由需求拉动——全国托运量指数虽在假期后略有回升,但总托运量仍低于 4 月水平。
“这本质上只是市场依然存在的敏感性和脆弱性。”——扎克·斯特里克兰,FreightWaves SONAR 分析师
他强调:“我们并非处于那种可坐等运力自然涌入的市场,就像 2022 年疫情后期曾出现的稳定局面。”
三类车型拒载率分化明显
按运输品类划分,冷藏车(reefer)拒载率约为 20%,平板车(flatbed)为 19%,厢式车为 14%。尽管厢式车拒载率数值最低,但其持续上行压力最强;而平板车仅占总货运量不足 10%,冷藏车约占 20%,二者波动对整体影响权重较低。
- 冷藏车拒载率高位延续,部分受当前收获季支撑,预计未来数月仍将维持偏高态势
- 平板车拒载率接近 19%,但体量小、系统性影响有限
- 厢式车占比最大、上行最持续,是本轮紧张的核心载体
Midwest 成地理焦点,Joliet 成关键节点
地理层面,中西部(Midwest)是拒载率粘性最强的区域。斯特里克兰点名 Columbus、Joliet、Allentown 和 Elizabeth, New Jersey 为需重点监测市场,其中伊利诺伊州乔利埃特(Joliet)——作为主要铁路枢纽——被明确列为拒载率居高不下的首要驱动因素。
厢式车即期运价(spot rates)在全国范围内普遍上涨,仅亚特兰大和南卡罗来纳州格林维尔出现局部软化。
季度末时点叠加异常提前收紧
当前压力出现时间早于历史规律:季度末通常伴随季节性货运高峰,但本次厢式货运紧张强度与节奏均超出常规季节性解释。历史数据显示,10 月往往在季度结束后趋于疲软,随后于 10 月下旬才逐步回暖。
柴油价格正推动即期运价上行,但斯特里克兰提醒:“只有当市场允许时,燃油成本才能顺利传导。”目前脆弱的运力背景正为此提供条件——至少在厢式车领域。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。