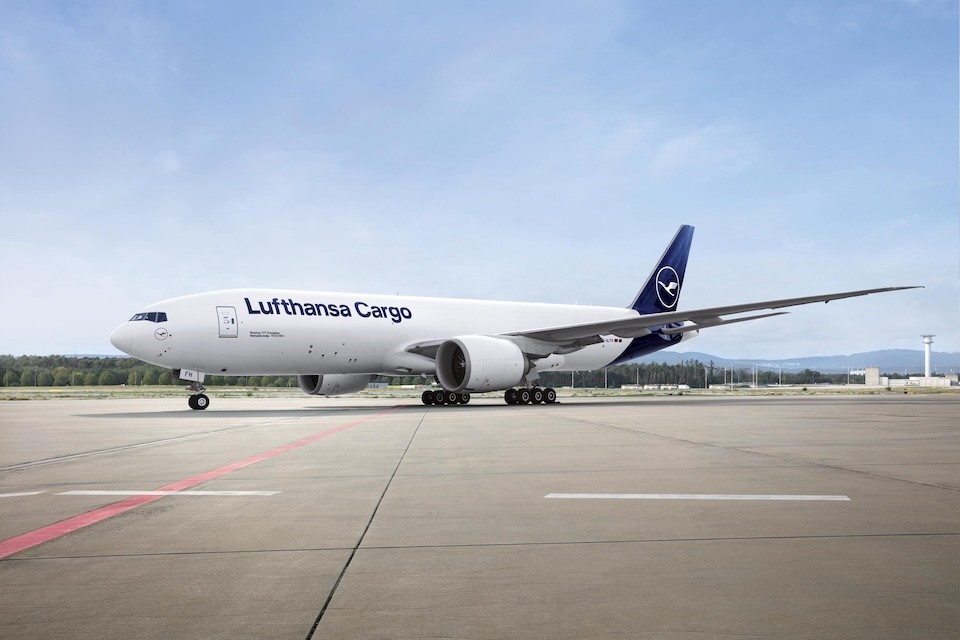
汉莎货运第三季度营业利润同比飙升230%至1.62亿欧元,营收增长26%达10亿欧元。半导体与医药运输需求推动温控货运收入增长33%,印度增开航班支撑运量与收益率;中东冲突致竞争对手运力收缩,进一步推高收益率。同期成本上升16%至9.24亿欧元。
据 Air Cargo News 报道,汉莎货运(Lufthansa Cargo)第三季度营业利润同比增幅超过 200%,半导体运输需求与印度新增航线成为主要增长动力。
利润与营收双线大增
汉莎集团物流业务板块(含汉莎货运、time:matters、Jettainer、HeyWorld 及 AeroLogic 50% 股权)第三季度营收同比增长 26%,达到 10 亿欧元;息税前利润(EBIT)则从上年同期水平跃升 230%,至 1.62 亿欧元。
货运量方面,收入货运吨公里(RCTK)增长 11%,达 25.46 亿;可用货运吨公里(Available RCTK)增长 5%,至 40.10 亿;载运率提升 3 个百分点至 63.5%。
汉莎物流业务在业绩说明中表示,业绩提升得益于各区域市场的广泛增长,印度方向增开的航班对运量与收益率形成支撑。公司同时指出,第三季度通常是其财务表现相对疲弱的季度之一。
温控货运与半导体、医药需求
公司特别提到,温控货运收入同比增长 33%,主要受医药与半导体业务强劲增长的推动。
汉莎物流表示,持续的成本管控与运量、收益率的强劲增长共同提升了盈利能力。这一表述与利润端的跳升形成呼应——在营收增长 26% 的同时,EBIT 增幅达到 230%。
中东运力收缩推高收益率
汉莎货运的货机业务还受益于中东地区冲突导致的腹舱运力减少。公司称,在市场运力收缩与燃油成本大幅上升的背景下,收益率较此前几个季度显著提高。
“在中东冲突导致市场环境显著变化、竞争对手在该地区运力相应减少的背景下,汉莎货运的货运业务整体上获得了增长动能。市场运力规模的下降与燃油成本的大幅上涨,推动收益率较此前几个季度显著上升。”——汉莎货运
需求方面,公司表示亚太地区业务持续强劲,美洲地区同样构成支撑。不过成本端同步走高:第三季度成本同比上升 16%,至 9.24 亿欧元,主因燃油与包机成本上涨。
收购 LUG 强化地面处理设施
本周早些时候,汉莎货运完成了对德国地面处理公司 LUG aircargo handling 的收购,以强化其面向未来增长的基础设施。
该笔收购是汉莎货运在货运链条地面环节的补强动作,与第三季度运量、载运率同步走高的经营态势形成配合。原文未披露交易金额。
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。