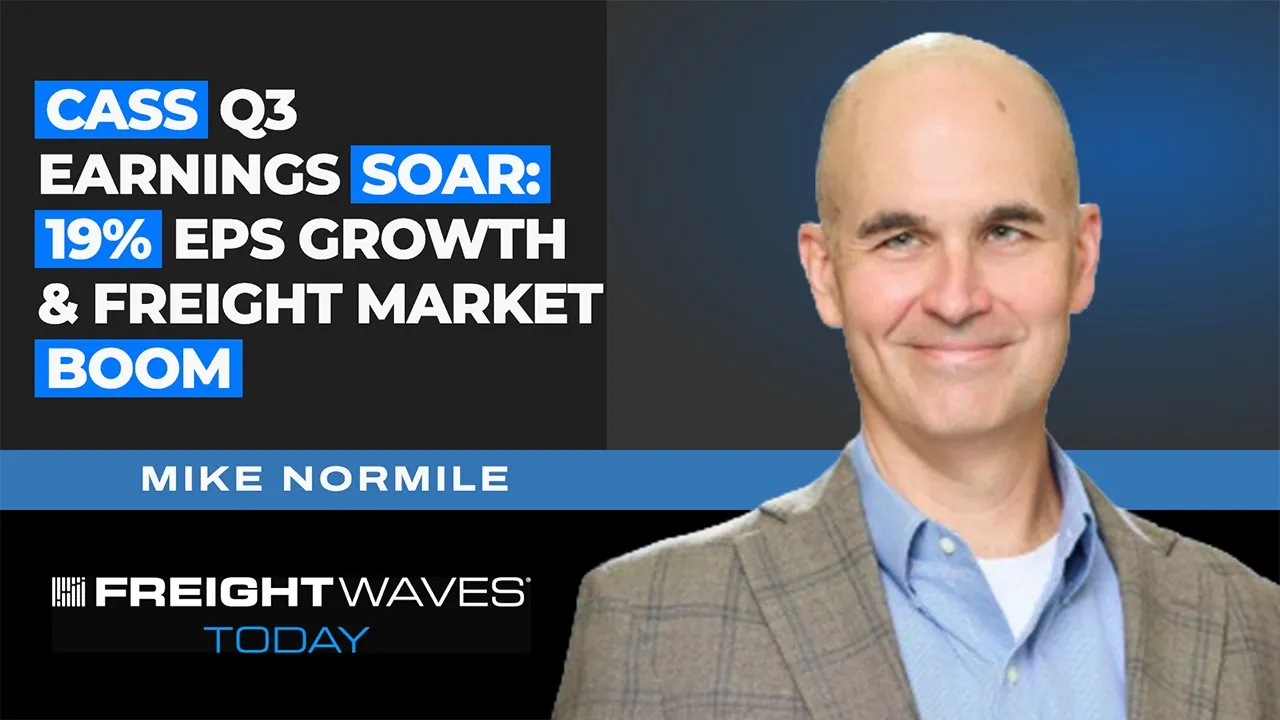
Cass Information Systems 第三季度净利润1060万美元,每股收益0.81美元、同比增长19%;运输金额规模增长14.5%。燃油附加费贡献单票增量约25%,10年期美债收益率高于5%推动净利息利润率突破4%,公司同时加码AI数据提取并上调股息。
Cass Information Systems 公布第三季度净利润为 1060 万美元,合每股 0.81 美元,每股收益同比增长 19%,主要受运费上涨、燃油附加费以及利率上升推动。运输金额规模同比增长 14.5%,表明这家货运支付与分析公司在经历长期近零利率和货运衰退后出现明显复苏。
盈利能力的释放
Cass Information Systems 执行副总裁兼首席财务官迈克·诺米尔(Mike Normile)表示,公司此前长期处于零利率与货运衰退的环境中,如今走出这一阶段,Cass 的盈利能力得以显现。
“我们在 0% 利率和货运衰退中已经生活了一段时间。走出这一环境后,你能看到 Cass 所具备的盈利能力。”——迈克·诺米尔,Cass Information Systems 执行副总裁兼首席财务官
诺米尔拆解了推动发票金额上升的因素:传统货运发票的平均单票金额较上年第三季度上升约 150 美元。其中,约 40 美元、约占总增量的 25% 来自燃油附加费,其余部分反映的是合同费率在更高利率环境下的重新定价。
“燃油附加费是其中一个重要因素——约占总量的 25%。其余部分只是合同费率在更高环境下的重新定价。”——迈克·诺米尔
第四季度势头延续
这一势头似乎正在向第四季度延续。诺米尔指出,9 月的平均发票金额高于第三季度整体平均水平;由于 Cass 在付款前有 30 至 45 天的发票处理周期,上升的费率继续以更高的支付浮存和财务费用的形式流入公司营收。
客户通常在发票到期前 5 至 7 天才向 Cass 提供资金,这为 Cass 创造了可用于投资短期和较长期工具的利差空间。这一资金动态是 Cass 利息收入叙事的核心。
与传统银行不同,Cass 有 70% 的资金来源为无息资金,主要是来自客户的支付浮存。在 10 年期美国国债收益率高于 5% 的背景下,诺米尔表示,公司能够在这部分浮存上获得比近零利率环境显著更宽的利差,推动公司净利息利润率(margin)升至 4% 以上。
他个人认为利率将“在更长时间内维持高位”,这将使 Cass 得以继续扩大这一利差。当利率处于高位时,Cass 会进行较长期投资,以防范未来利率下行带来的冲击。
AI 与技术投入,上调股息
Cass 正将营收顺风再投资于技术领域,包括 AI 驱动的数据提取系统。诺米尔表示,公司在设施支付端应用 AI 已取得相当成效,目前正将更多资源投入货运端,他称货运端更为复杂。
公司还在第四季度上调了股息,且幅度超过通常的增量。诺米尔表示,这反映了管理层和董事会对盈利持续增长的信心。
展望未来,他表示首要重点是让通过 Cass Pay 平台赢得的新客户完成上线,使其发票量开始流入公司的处理管道,从而扩大营收基础。
- Cass 第三季度每股收益上涨 19% 至每股 0.81 美元,运输金额规模在运费和燃油附加费上涨推动下增长 14.5%。
- 平均货运发票金额同比增长约 150 美元;其中约 40 美元、约 25% 仅来自燃油附加费。
- 在 70% 无息资金和 10 年期美国国债收益率高于 5% 的背景下,Cass 净利息利润率超过 4%,首席财务官预计利率将在更长时间内维持高位。
以上摘要基于采访转录内容生成,完整采访请观看上方视频。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。