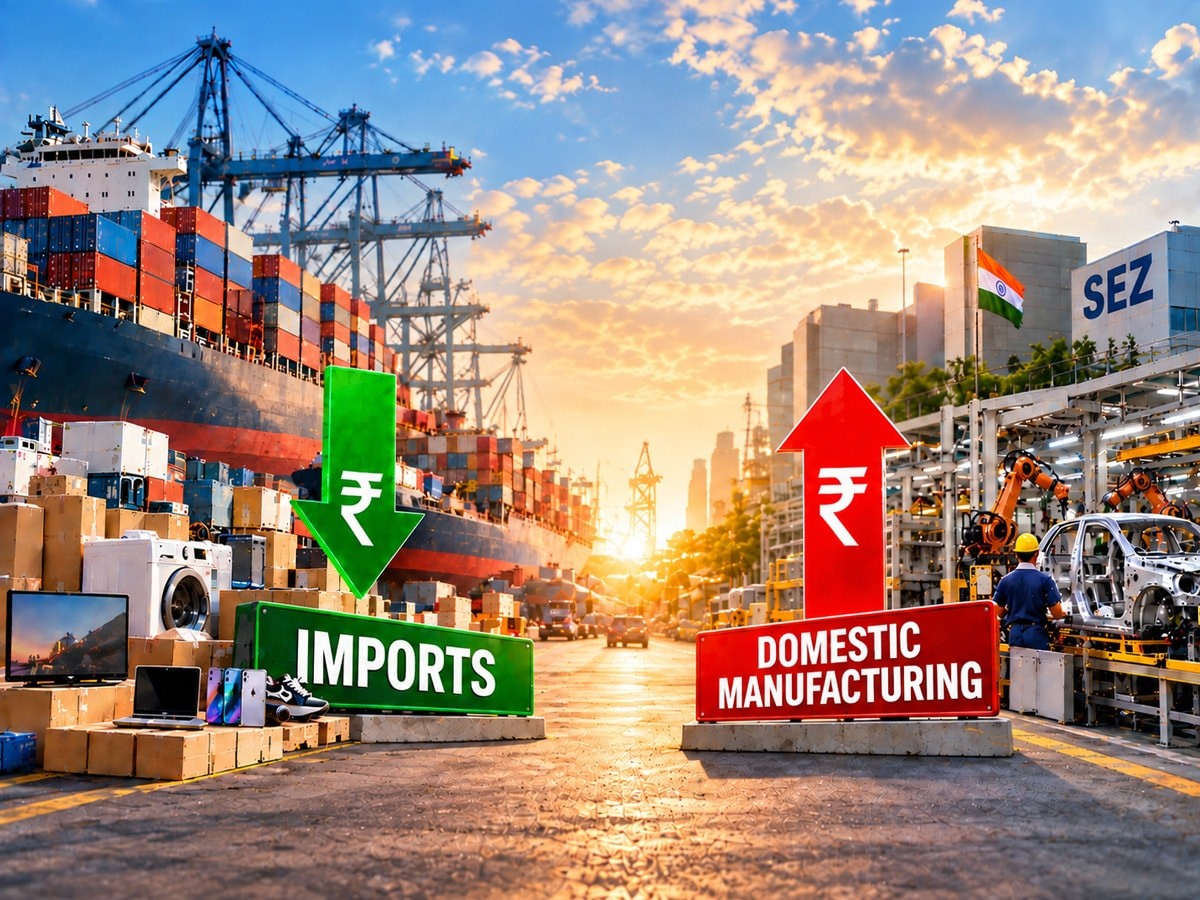
据 forbesindia.com 报道,印度现行贸易政策组合效应导致部分产品进口成本低于本土制造,冲击‘印度制造’(Make in India)与‘自力更生印度’(Atmanirbhar Bharat)目标。
政策叠加催生套利空间
原文指出,印度对经济特区(SEZ)授权单位进口生产资料和资本货物实行零关税,同时将 SEZ 销往国内关税区(DTA)的产品视同进口征税——两项政策并行,使企业可通过在 SEZ 组装再内销规避 GST 及所得税,而闲置工厂、电力接入和工业用地则不产生任何税收贡献。这种结构客观上削弱了本土实体工厂的经济合理性。
文章以阿曼《全面经济伙伴关系协定》(CEPA)为例说明:该协定给予阿曼零关税待遇,属互惠安排;但当此类外部优惠与 SEZ 内销征税机制叠加时,便形成系统性扭曲。据原文报道,TUF 公司生产的低碳铁铬(关税号 72024900)即面临进口成本低于印度本土 SEZ 生产的现实。
临时窗口期与长期机制缺位
印度政府已于 2026 年 3 月 31 日发布第 11/2026 号海关通知,设立 SEZ 向 DTA 清关的优惠关税窗口,有效期为 2026 年 4 月 1 日至 2027 年 3 月 31 日。但 TUF 的低碳铁铬未被纳入该通知覆盖范围。
原文强调,这一临时措施本身已表明现有 SEZ-to-DTA 征税框架存在缺陷。更可持续的解决方案应是将“仅对进口投入品所豁免的关税进行追缴”原则直接写入《SEZ 法》,而非依赖个案豁免。该原则已在出口导向型企业(EOU)及“仓库内制造及其他作业”(MOOWR)计划中成熟运行。
构建公平竞争环境
文章提出根本性调整方向:印度 SEZ 所产商品进入 DTA 时,应享有与依据 FTA/PTA 进口的同类商品同等的关税待遇,并设置必要监管 safeguards。这意味着,若某款铁铬经由阿曼 CEPA 进口适用零关税,则同规格 SEZ 产铁铬进入 DTA 也应适用同等税率,而非按“视同进口”全额征税。
印度正以史上最快节奏谈判和签署自由贸易及优惠贸易协定,但新关税让步不断叠加于既有 SEZ 规则、国内免税政策与海关制度之上。原文警示:必须在签署新协定前,对“新让步+旧规则”的组合效应开展前置评估。核心检验标准只有一条:新旧规则叠加后,是否使进口成品比在印度或印度 SEZ 制造更便宜?当前铁铬案例的答案是肯定的——问题须在高炉冷却前解决,而非之后。
“问题须在高炉冷却前解决,而非之后。”——Rajesh Babu Ravindran,印度管理学院加尔各答分校(IIM Calcutta)法律与公共政策教授
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。