Alphaliner 2026年11月10日排名显示,全球前十大班轮公司控制约85%的集装箱运力,前五大占65.5%。MSC以1023艘船、748万TEU运力、21.5%份额居首,领先马士基近277万TEU。全球新船订单达1512万TEU,约为现有船队的44%,其中中国船厂承接约81%。Drewry预测2027至2029年运力增速分别为8.8%、12.1%和10%。
据 Trans.INFO 报道,Alphaliner 于 2026 年 11 月 10 日发布的最新排名显示,全球集装箱航运市场的集中度进一步上升:前十大运营商合计控制约 85% 的全球集装箱船运力,前五大运营商合计占比达 65.5%。
MSC 运力突破 1000 艘,领先马士基近 280 万 TEU
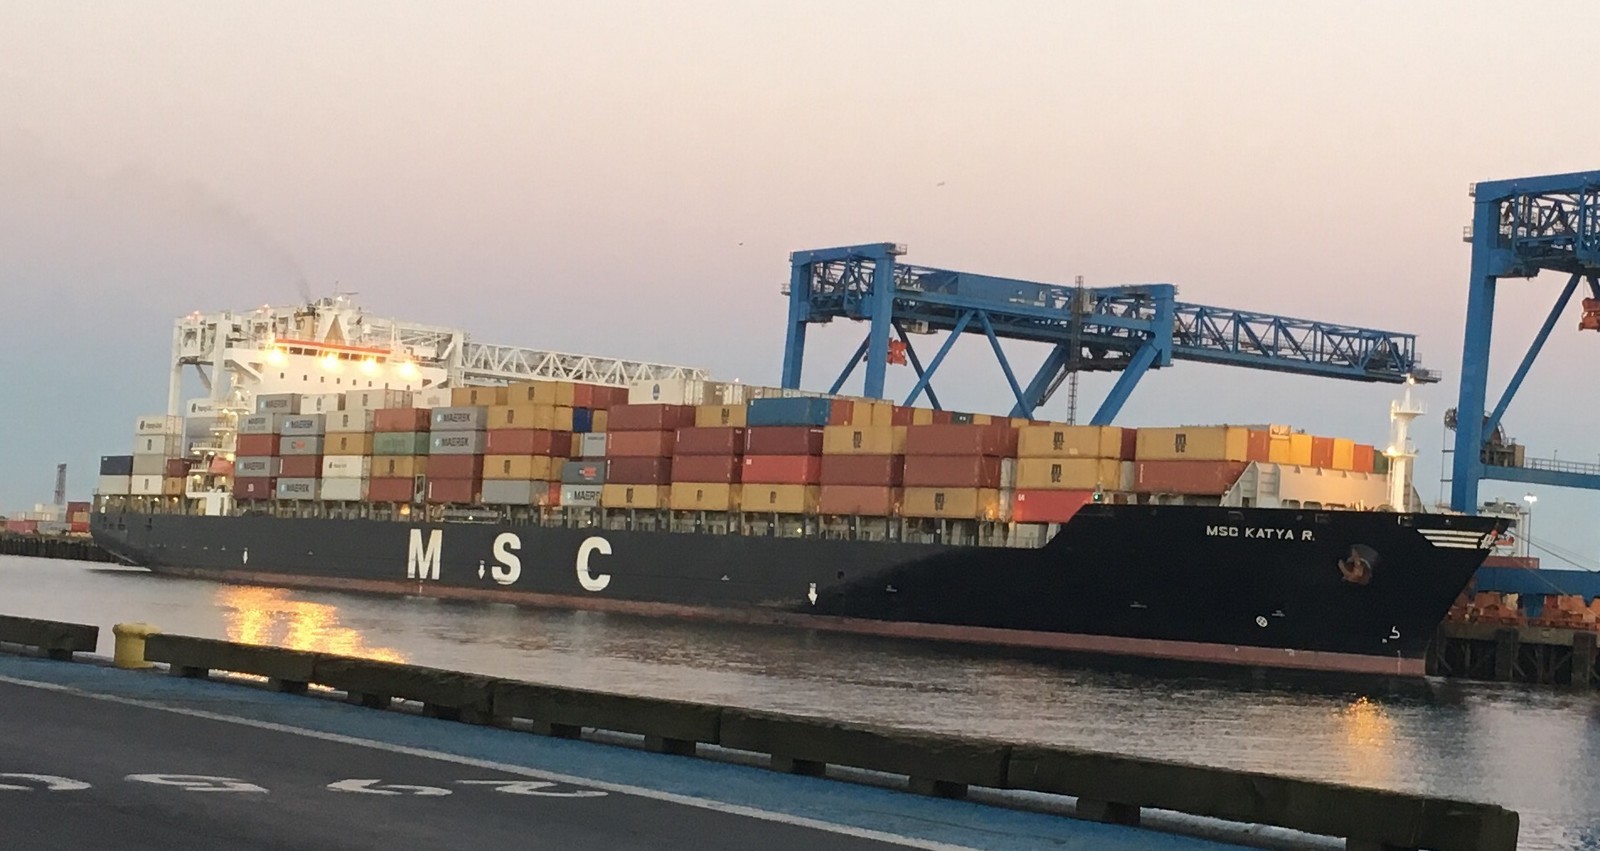
瑞士航运巨头地中海航运(MSC)继续稳居榜首。其船队规模已突破 1000 艘,目前运营 1,023 艘集装箱船,合计运力 7.48 百万 TEU,占全球运力的 21.5%。
MSC 对第二名马士基(Maersk)的领先优势相当可观。马士基船队运力为 4.71 百万 TEU,运营 745 艘船,份额 13.5%。两者差距约 2.77 百万 TEU,这一差额甚至超过全球第五大承运人赫伯罗特(Hapag-Lloyd)的全部运力。
排名第三至第五的依次为:达飞轮船(CMA CGM)运力 4.48 百万 TEU、727 艘船、份额 12.9%;中远海运(COSCO)运力 3.70 百万 TEU、约 570 艘船、份额 10.7%;赫伯罗特运力 2.41 百万 TEU、约 290 艘船、份额 6.9%。
需要说明的是,Alphaliner 统计的是各承运人运营船舶(含自有与租入)的 TEU 运力,因此该排名反映的是船队运力,而非集装箱运输量或各公司的航运收入份额。
全球新船订单突破 1500 万 TEU,MSC 独占 338 万 TEU
在运力集中的同时,船队扩张也在加速。截至 2026 年 10 月底,全球集装箱船新船订单量约为 15.12 百万 TEU,相当于现有全球集装箱船队运力的近 44%。这些船舶将在未来数年内陆续交付,尚未计入当前在营船队数据。
MSC 手握最大订单簿。该瑞士承运人已订造 182 艘集装箱船,合计运力约 3.38 百万 TEU,相当于其现有船队运力的 45.1%。
其他头部承运人同样持有可观订单:据 Alphaliner 数据,中远海运订单量约 1.87 百万 TEU,马士基为 1.80 百万 TEU,达飞轮船为 1.68 百万 TEU。
新船建造高度集中于中国船厂。意大利媒体《TrasportoEuropa》援引的行业数据显示,中国承接了全球集装箱船订单量的约 81%。
2027 至 2029 年运力增速最高达 12.1%,或加剧市场压力
持续膨胀的订单簿意味着未来数年将有大量新船投入运营。Drewry 预测,全球集装箱船队运力将在 2027 年增长 8.8%,2028 年增长 12.1%,2029 年增长 10%。上述预测已考虑老旧船舶的预期拆解以及新船交付可能出现的延迟。
若集装箱贸易量未能同步扩张,运力如此快速的增长将对承运人构成挑战。航线变化同样会影响可用舱位:如果有更多集装箱船回归经红海和苏伊士运河的较短航线,有效运力可能上升,因为相同服务所需的船舶数量少于绕行好望角的航线。
面对供给增加,承运人有多种手段使运力与需求重新匹配:取消部分航次、通过减速航行降低船速、在航线之间重新调配船舶,或加速老旧船舶退役。
对货代与货主意味着什么
依赖海运的企业需要同时关注两条并行的发展线索:承运人集中度上升,以及集装箱舱位供给增加。
更大比例的运力集中在少数大型承运人手中,意味着这一小群体运营商的决策,将对服务可用性、航次频率以及各贸易航线上的舱位供给产生越来越大的影响。
但这并不自动意味着运价上涨,也不意味着最大承运人可以随意设定条款。货源竞争依然存在,各航线的具体状况还取决于需求、运营成本以及船舶可用性。
如果船舶运力增速快于运输需求,舱位供给增加可能对运价形成下行压力。不过承运人仍可通过取消部分航次、降低航速、跨航线调配船舶或将老旧船舶退出服务来管理过剩运力。
因此,对货代和货主而言,关键问题不在于新造集装箱船的数量本身,而在于最大运营商如何管理其船队。需求、供给与承运人决策之间的平衡,将在很大程度上决定未来数年的舱位可用性、航次频率与运价水平。
来源:Trans.INFO
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。