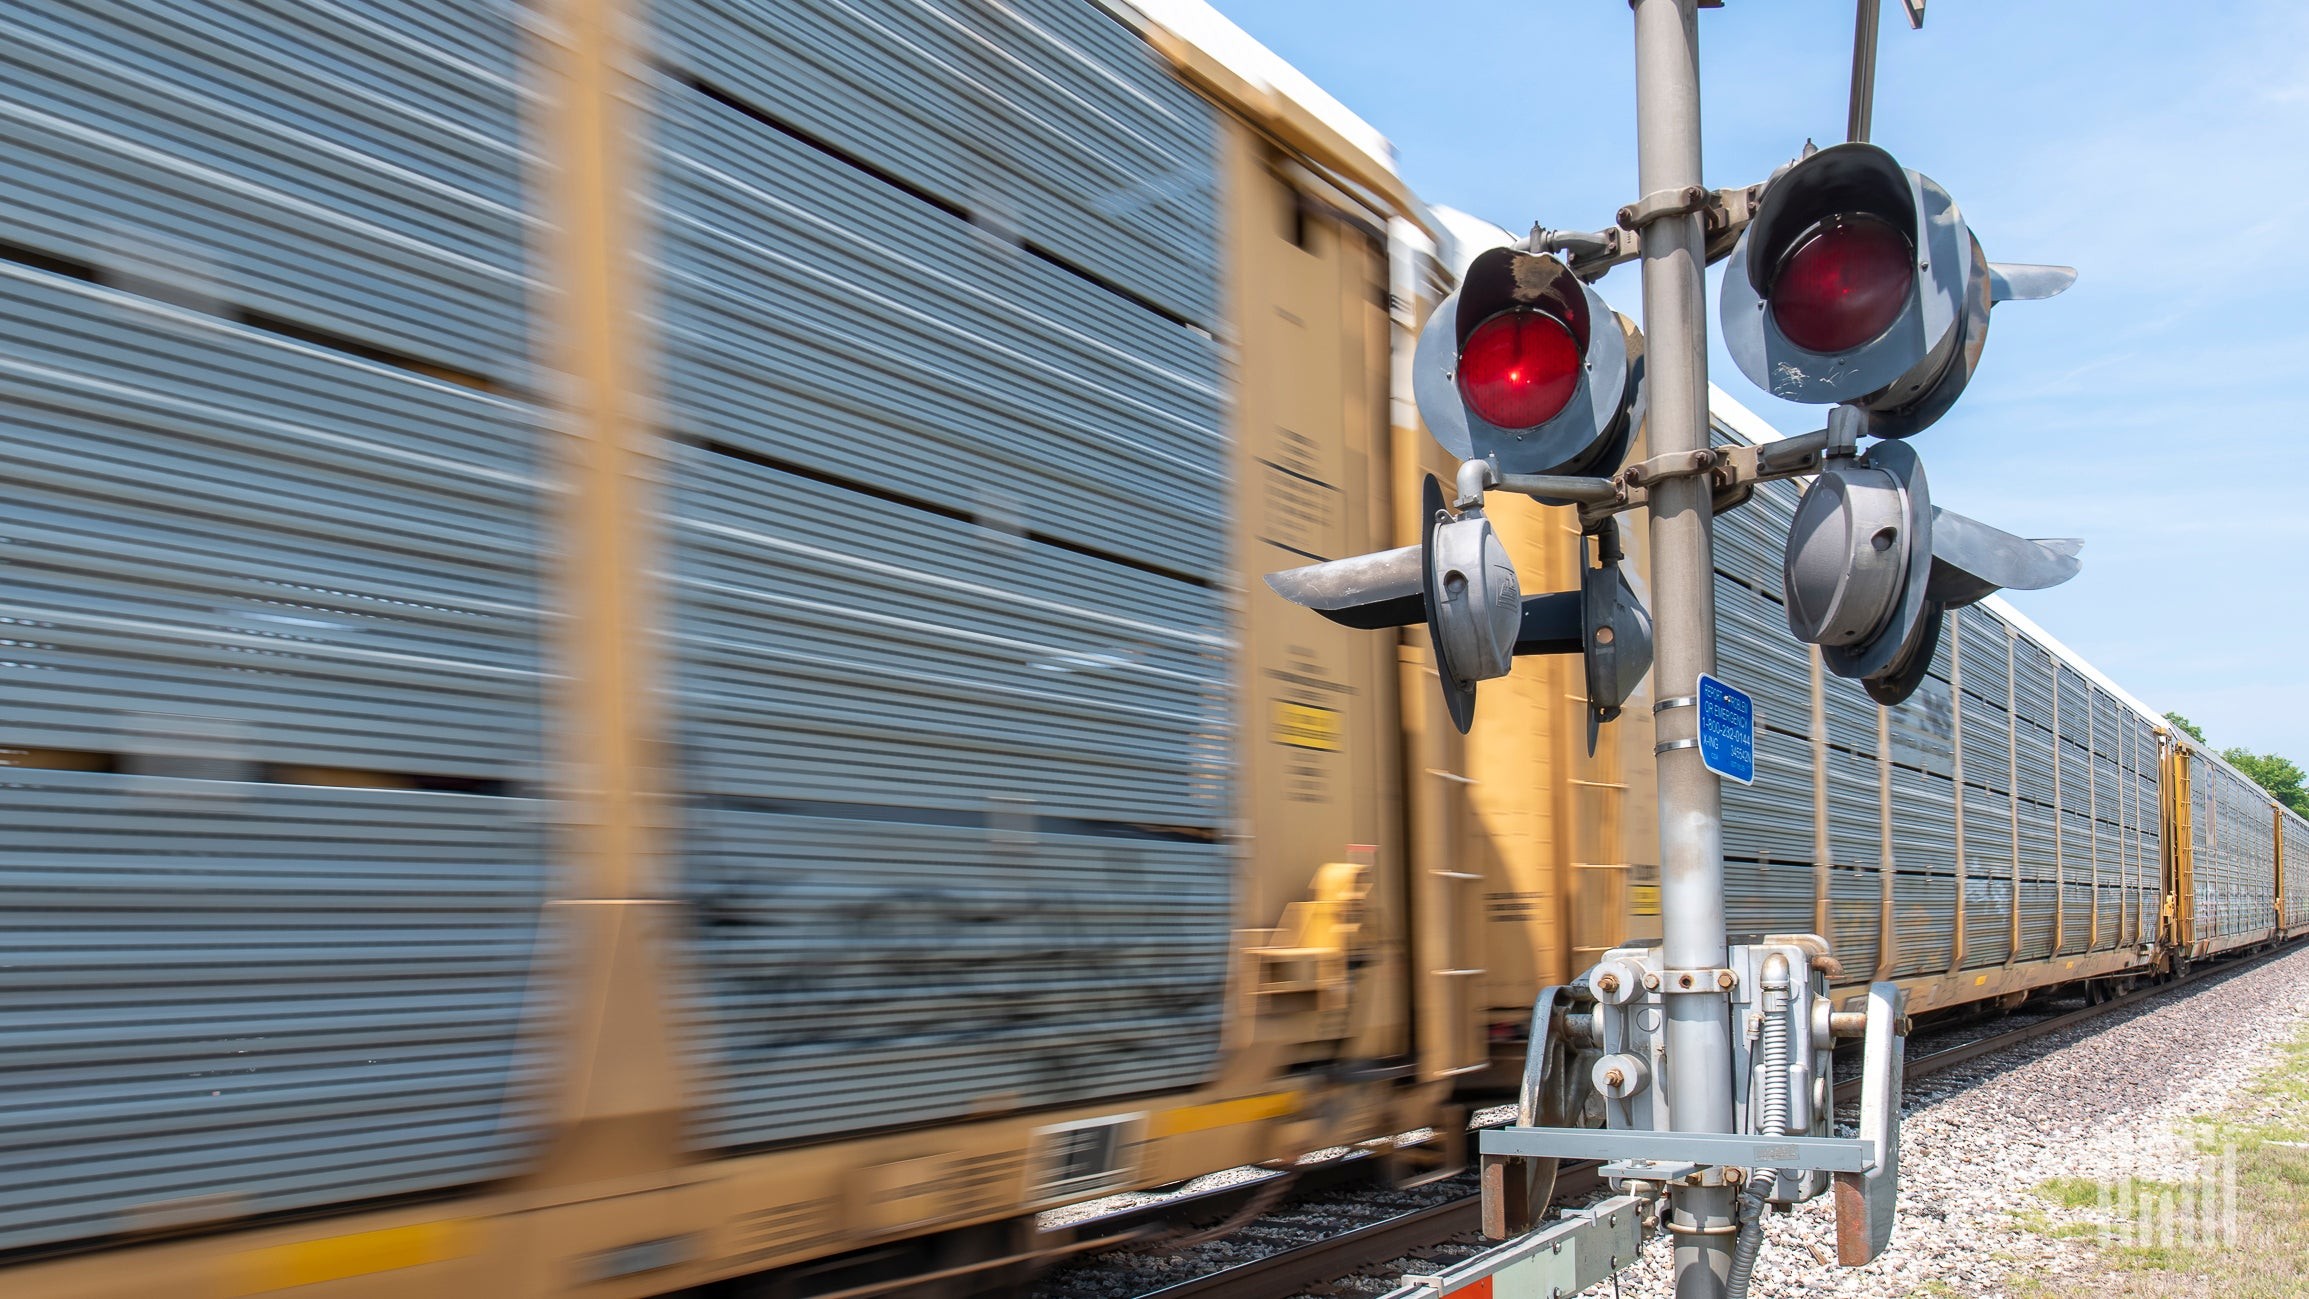
美国铁路协会数据显示,10月美国铁路多式联运运量同比增长9.6%,周均处理超29.8万个集装箱和拖车,创单月历史新高;总整车运量增长3.4%,为八个月来最强涨幅。15个整车品类实现同比增长,机动车辆、石油产品、废钢铁等多个品类触及多年高点。
据 FreightWaves 报道,美国铁路 10 月多式联运运量同比增长 9.6%,全月周均处理超过 29.8 万个集装箱和拖车,创下历史单月周均最高纪录。美国铁路协会(AAR)指出,这一表现显示,在通胀、利率上升和消费者信心疲弱的背景下,货运需求仍具韧性。
多式联运连续三个月刷新纪录
AAR 数据显示,过去三个月是美国多式联运运量最高的三个月。10 月历来是零售商备战假日需求的最繁忙月份,当月包含了有记录以来运量第一、第三和第五高的单周。
从累计数据看,截至 10 月,多式联运运量同比增长 4.7%,AAR 称行业有望创下新的年度纪录。该协会将增长归因于竞争优势与持续需求的共同作用。
具体支撑因素包括:卡车运输企业面临更高的柴油、保险和维修成本,联邦执法行动导致可用卡车司机减少,以及铁路服务表现稳健。此外,部分零售商的补库存行为和具有韧性的消费者支出也提供了额外动力。
整车货运创八个月最大涨幅
10 月美国铁路总整车运量增长 3.4%,为八个月来最强百分比涨幅;剔除煤炭后的整车运量增长 4.5%。
AAR 跟踪的 20 个整车品类中有 15 个在 10 月实现同比增长,截至 2026 年前 10 个月则有 16 个品类实现增长。该协会表示,这种广泛性表明工业基础面具有内在强度,而不只是货运从公路向铁路转移。
机动车辆表现突出:10 月美国机动车辆整车运量同比增长近 10%,约增加 5,900 车。若计入加拿大和墨西哥铁路,增幅超过 8,000 车,即 9%,为 2023 年 12 月以来最强百分比涨幅。报告将增长归因于买家需求强劲,但受利率上升影响,年初至今的车辆运量仅略高于去年。
多个工业品类触及多年高点
多个工业品类运量创下多年新高。石油产品整车运量为 2020 年 2 月以来最高,废钢铁发货量为 2008 年 9 月以来最强。
钢材产品创下 2018 年以来最佳 10 月表现,谷物磨制品则创下 10 月纪录。化学品作为仅次于多式联运的铁路第二大收入来源,录得七个月来最快整车运量增长。AAR 表示,在制造业复苏支撑下,化学品运量几乎确定将创年度纪录。
谷物仍是年初至今整车运量增长的最大贡献者,截至 10 月增长约 10%,即 92,000 车。但 10 月谷物发货量出现 12 个月来首次同比下降。报告将谷物运量波动主要与出口挂钩——2026 年上半年出口量增长 13%,随后在第三季度下降。
煤炭小幅回升但全年仍下降
煤炭运量在连续七个月同比下降后,10 月小幅上升,但年初至今仍下降 1.6%。
报告称,煤炭出口增加部分抵消了国内燃煤发电走弱的影响。相对廉价的天然气继续压制煤炭需求。AAR 表示,经通胀调整后,过去六个月的美国天然气价格均值比过去十年均值低约 25%,使燃气发电相对燃煤发电更具竞争力。
剔除煤炭和谷物并对剩余运量作季节性调整的 AAR 货运铁路指数,10 月达到有记录以来第二高水平。与此同时,停放储运的铁路车辆在九个月内第八次下降,降至北美车队的 17.5%,为 2022 年 12 月以来最低占比。
货运活动与家庭情绪存在落差
AAR 的评估承认,货运活动与家庭情绪之间存在落差。报告称,9 月消费者价格较五年前高出 23%,利率上升、住房可负担性问题和消费者信心疲弱仍是压力来源。
不过,报告引用的经济数据指向持续扩张:初步数据显示第三季度美国 GDP 增长 3.4%,失业率为 4.1%,10 月新增非农就业初步为 165,000 个岗位。制造业 PMI 连续第 10 个月处于扩张区间,服务业活动和消费者支出也继续增长。
AAR 提醒,中期选举后的政策变化可能带来不确定性,但广泛的货运增长支撑了其预期,即铁路运量将持续增长至 2027 年。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。