Xeneta首席分析师Peter Sand预测,2027年全球长协运价均值将较2026年三季度下降5%,而亚洲至美西即期运价已较伊朗战争前上涨343%。2027年船队运力预计增长6.8%至290万TEU新增交付,需求仅增2.5%-4%;红海航线恢复已释放59.9万TEU运力,全球准班率跌至27%。
据 FreightWaves 报道,航运运价情报机构 Xeneta 首席分析师 Peter Sand 预测,2027 年全年平均长协运价将较 2026 年第三季度水平下降 5%,而亚洲至美国西海岸即期运价在 2026 年 10 月已较 2 月 28 日中东危机爆发前上涨 343%,仅比疫情时期的历史峰值低 14%。
连续三年冲击推翻运价下行预期
Sand 的分析梳理出一连串扰乱市场的事件:2024 年红海冲突升级、2025 年美国加征关税、2026 年中东冲突与霍尔木兹海峡关闭。每一次事件都打断了运价将走软的预期,这也是运价连续三年未按预期下行的原因。
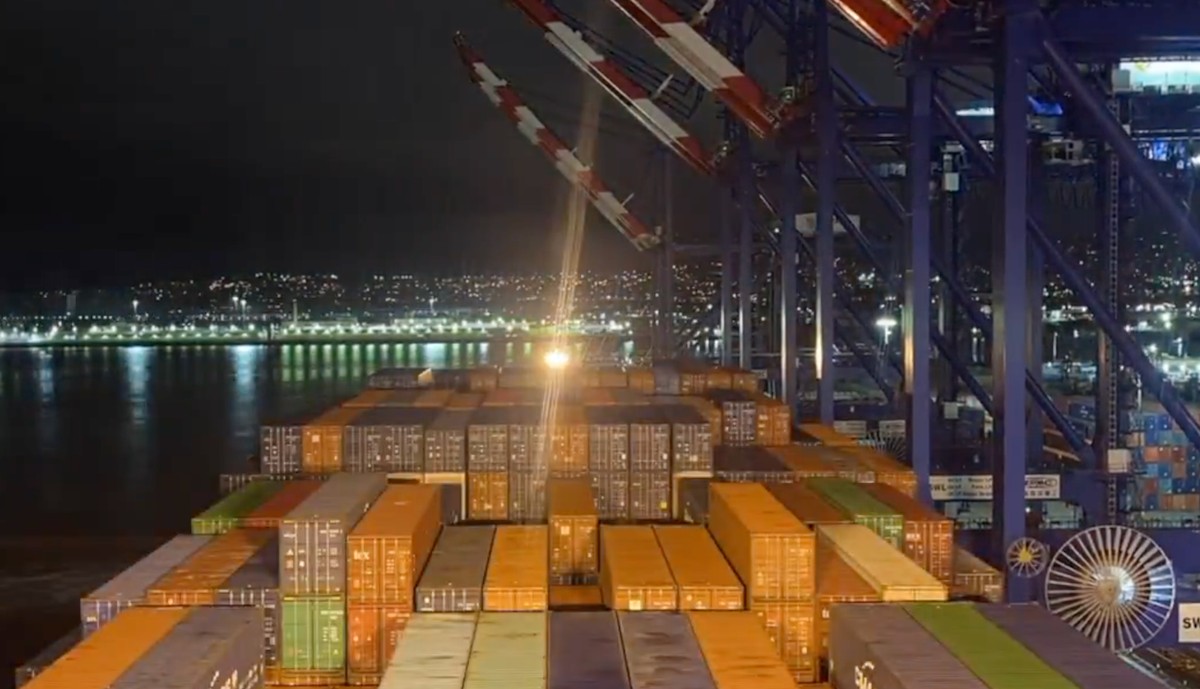
Xeneta 预计,2027 年全球集装箱船队将增长 6.8%,新船交付带来 290 万标准箱(TEU)运力,拆船则移除约 50 万 TEU。同期集装箱需求预计增长 2.5% 至 4%,运力增速明显快于需求。
这一失衡可能因班轮公司恢复红海与苏伊士运河航线而进一步扩大。相比绕行非洲的安全改道,更短的航程所需船舶更少,可释放运力投入其他航线。据 Xeneta 数据,2026 年 10 月每周通过红海的运力为 467,297TEU,约为危机前水平的一半。
航线恢复已释放近 60 万 TEU 名义运力
Xeneta 估计,回归较短航线在 2026 年已释放 599,000TEU 名义运力,预计 2027 年上半年还将进一步释放。与此同时,今年的预防性提前出货所带动的需求动能也可能减弱。
数据显示,2026 年前八个月全球集装箱运量增长 4.7%,但 Xeneta 将其中很大一部分归因于企业提前发货,以规避燃油附加费和进一步中断。8 月亚洲至美国集装箱运量增长 11%,而经通胀调整的美国零售销售仅增长 1.9%。
Xeneta 预计,库存消化将导致 2027 年开局缓慢,随后迎来一个较为疲软的旺季。远东其他主要出口航线的即期运价在 2026 年内也录得三位数涨幅。
燃油与关键航线风险仍集中
风险仍集中在燃油成本和关键航线上。Xeneta 称,新加坡高硫船用燃料价格自 2 月 27 日以来上涨 107%;四大亚洲航线长协合同的平均燃油附加费上涨 42%,达到每 40 英尺标准箱 820 美元。
阿拉伯湾航线服务仍严重受扰。据 Xeneta 数据,抵达阿联酋杰贝阿里港的每周集装箱运力从冲突前的 423,000TEU 降至 9,000TEU。该公司预计,即使霍尔木兹海峡重新开放,承运人也会保留替代性区域门户。
巴拿马运河的不确定性更大。厄尔尼诺气候周期引发了对 2027 年初旱季水位的担忧。Xeneta 表示,尽管限制措施极少,一些承运人已开始加收巴拿马附加费。
准班率跌至 27%,舱位失衡支撑部分航线运价
服务可靠性是另一项挑战。Xeneta 报告称,2026 年第三季度全球集装箱准班到港率降至 27%,延误集装箱平均晚到 6 天。亚洲和欧洲枢纽港的严重拥堵持续存在。
该公司预计,随着运力增加和需求走软,2027 年上半年准班率将改善,但上限约为 40%。Xeneta 同时提醒,整体数据的改善可能反映的是取消航次或公布更长的运输时间,而非服务真正提升。
运价下降带来的好处在不同航线上差异显著。Xeneta 称,货运增长仍集中在运价较高的出口(去程)航线,回程运量滞后。中国目前每进口一个重箱就出口 6 个重箱,而 2019 年这一比例为 3.3,这种失衡吸收运力,可能在全局均价下行时仍支撑繁忙航线的价格。
对货主而言,这一预测意味着成本可能缓解,而非运费账单全面下降。Xeneta 表示,结果将取决于具体贸易航线、受扰航线的敞口,以及合同如何处理燃油附加费和航线变更。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。