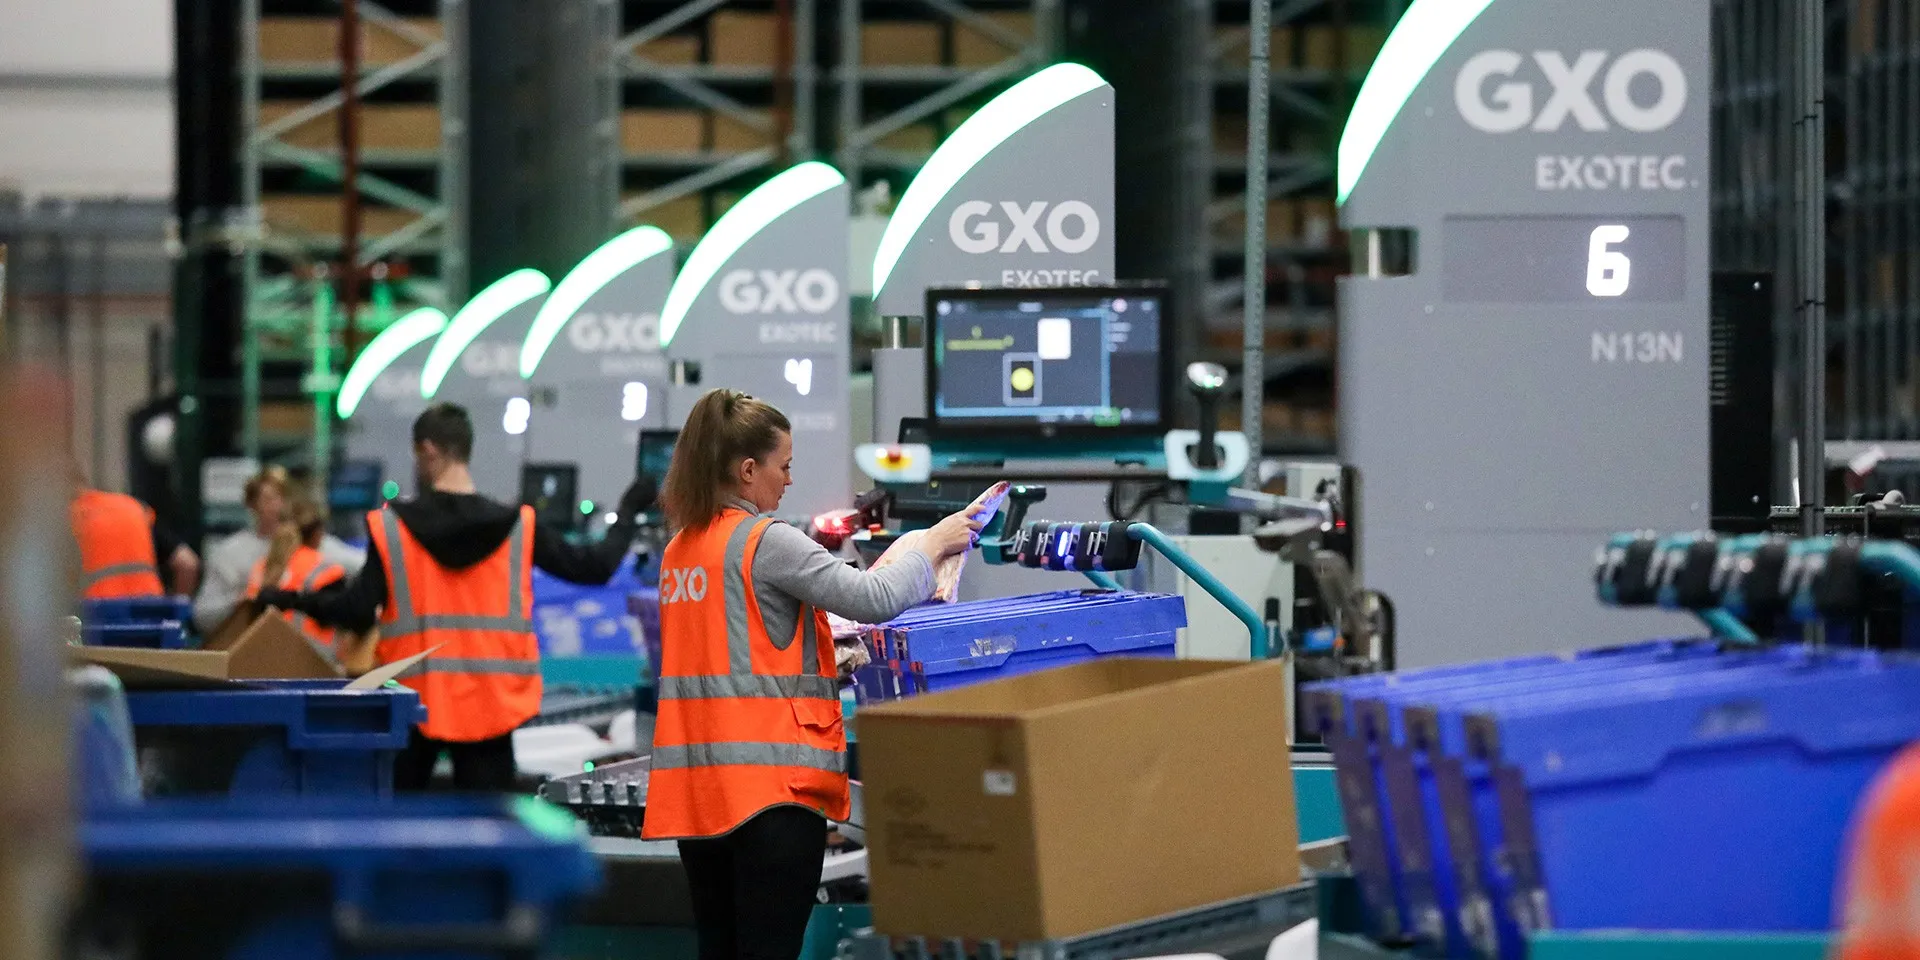
GXO Logistics 第三季度营收 35.9 亿美元、同比增长 5.7%,新签合同额 3.75 亿美元、同比增 34%,销售管线创 31 亿美元纪录。北美管线同比增超 80% 至约 13 亿美元,数据中心与科技客户贡献主要增量。但新客户快速上线推高实施成本,调整后 EBITDA 持平于 2.51 亿美元,利润率 7%,自由现金流同比降 54.5%。
据 FreightWaves 报道,GXO Logistics(纽交所代码:GXO)第三季度新签业务额达 $3.75 亿,同比增长 34%,销售管线创下 $31 亿 的纪录;但快速扩张的合同落地也带来了实施资源紧张,压平了当季利润率。
营收与合同双增,管线创纪录
这家总部位于康涅狄格州格林威治的合同物流企业公布,第三季度营收为 $35.9 亿,较上年同期的 $34 亿 增长 5.7%。有机营收增长 6.4%,调整后每股收益上涨 13% 至 89 美分。
公司当季锁定 $3.75 亿 新业务,截至 9 月底的销售管线达到创纪录的 $31 亿,增幅超过 30%。管理层表示,GXO 的合同物流业务通常有约六个月的销售周期,这意味着过去一年启动的项目才刚刚开始转化为收入。
净利润从上年同期的 $6,000 万 升至 $6,500 万,增幅 8.3%。
北美与数据中心成最大增长引擎
北美已成为 GXO 最大的增长机会,该区域销售管线同比增长超过 80%,达到约 $13 亿。首席战略官 Kristine Kubacki 表示,英国及欧洲地区的管线约为 $17 亿。
技术与消费电子是当季增长最快的客户类别,营收增长 19%,主要由数据中心业务驱动。公司首席执行官 Kelleher 称,科技企业扩建数据中心基础设施带来的需求依然强劲,招标请求(RFP)没有放缓迹象。
GXO 同时在航空航天与国防、工业物流和生命科学领域争取更多业务。2026 年前九个月,这些战略增长行业约占公司新签业务的 40%。
“这些都是非常复杂的任务,供应链极其复杂。这类业务黏性更强,往往属于附加值更高的服务。”——Kristine Kubacki,GXO 首席战略官
当季 GXO 还宣布与 Applied Materials、波音、NetApp、联合利华 和 欧莱雅 建立新的或扩大的业务关系。公司预计进入 2027 年时将拥有超过 $8.5 亿 来自已签合同的增量收入,高于进入 2026 年时的 $7.74 亿。
合同激增压薄利润率
尽管营收与合同双双向好,GXO 高管承认,新客户上线速度过快在当季产生了额外开支。调整后息税折旧摊销前利润(EBITDA)持平于 $2.51 亿,调整后 EBITDA 利润率为 7%。
Kelleher 表示,为支持多个大型客户项目的快速启动,公司不得不引入外部咨询与实施资源。他说:“随着有机增长以这样的速度加快,我们在第三季度确实感到实施资源捉襟见肘。”
他将这些额外开支定性为当季特有情况,而非持续性的结构问题,并表示 GXO 正在扩充内部实施能力以支撑未来增长。
维持全年指引,现金流承压
尽管扩张带来成本,GXO 仍重申全年财务指引:有机营收增长 4% 至 5%,调整后 EBITDA 为 $9.45 亿 至 $9.65 亿,调整后摊薄每股收益为 $2.95 至 $3.15。
公司财务负责人 Suchinski 表示,假设客户货量持平,预计第四季度有机增长略高于 5%;若假日运输季需求持续走强,增速可能接近第三季度的 6.4%。
现金流方面,第三季度经营现金流从上年同期的 $2.32 亿 降至 $1.56 亿,自由现金流从 $1.87 亿 降至 $8,500 万。Suchinski 将自由现金流下滑主要归因于企业资源计划(ERP)投资的时间安排以及净资本开支上升。GXO 预计第四季度将是全年现金创造最强的时期。
关键财务数据一览
- 营收:$35.9 亿(2026 年 Q3)对 $34 亿(2025 年 Q3),同比 +5.7%
- 有机营收增长:6.4%
- 净利润:$6,500 万 对 $6,000 万,同比 +8.3%
- 调整后 EBITDA:$2.51 亿 对 $2.51 亿,持平
- 调整后摊薄每股收益:$0.89 对 $0.79,同比 +12.7%
- 经营现金流:$1.56 亿 对 $2.32 亿,同比 -32.8%
- 自由现金流:$8,500 万 对 $1.87 亿,同比 -54.5%
这组业绩折射出合同物流服务商面临的共同挑战:既要足够快地扩张运营以承接新业务,又不能牺牲利润率。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。