Americold 第三季度营收增长 4.2% 至 6.916 亿美元,与 EQT 合资交易带来 7.141 亿美元税后收益,推动净利润达 6.834 亿美元。公司连续第二次上调 2026 年 AFFO 指引至每股 1.31 至 1.33 美元,并通过交易减少债务 11.5 亿美元。
Americold Realty Trust 周四上调全年盈利指引,此前公司公布第三季度营收增长、仓库利润率改善,而与 EQT 的合资交易带来的一次性收益推动业绩大幅扭亏为盈。
这家总部位于亚特兰大的温控物流公司(纽交所代码:COLD)公布,截至 9 月 30 日的季度净利润为 6.834 亿美元,合每股摊薄收益 2.38 美元;去年同期为亏损 1,140 万美元,合每股亏损 4 美分。业绩扭亏主要反映与向合资企业注入房地产资产相关的 7.141 亿美元税后收益,而非经常性盈利出现同等幅度增长。
营收增长 4.2%,从上年同期的 6.637 亿美元增至 6.916 亿美元。调整后运营资金(AFFO)合计 1.013 亿美元,上年同期为 1.007 亿美元;每股摊薄 AFFO 持平于 35 美分。
全年指引再度上调
Americold 将 2026 年 AFFO 预测上调至每股 1.31 至 1.33 美元,为连续第二次上调全年展望。此前的区间为每股 1.26 至 1.32 美元。
首席执行官 Rob Chambers 在声明中将本季度运营改善归因于入住率提升、设施货物流量增长和定价改善,以及销售、一般及行政费用下降。
“尽管经营环境依然充满挑战,但我们的努力正在取得可见成效,各项关键指标已连续多个季度改善。”——Rob Chambers,Americold 首席执行官
全球仓储业务同店营收增长 5.7%,剔除汇率影响后增长 4.9%。同店净营业收入增长 6%,同店服务利润率从 13.6% 扩大至 15.9%。
核心 EBITDA 与营收结构
公司整体核心息税折旧摊销前利润(EBITDA)增长 7.5%,至 1.594 亿美元,对应利润率从 22.3% 提升至 23%。
营收增长还反映了运输服务收入上升、汇率变动有利,以及 1,310 万美元的合资企业管理费和报销成本。这些增益被仓库物业转入 EQT 合伙企业的因素部分抵消。
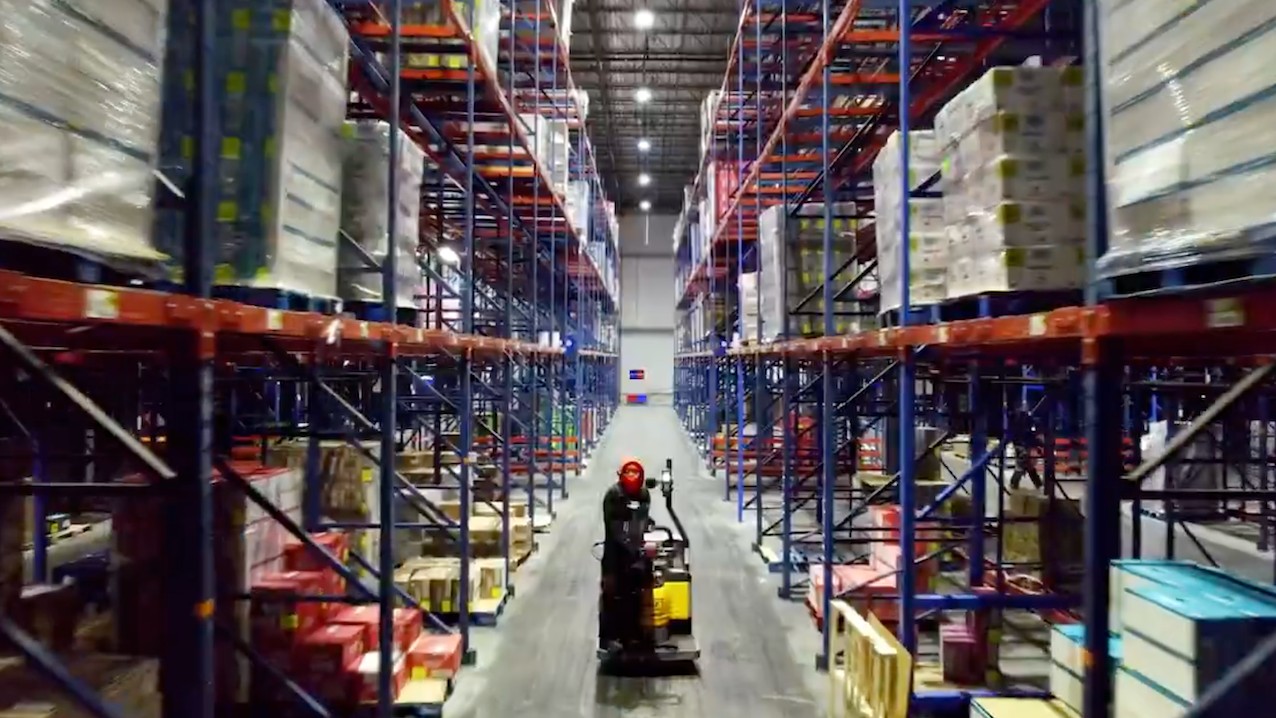
于 8 月 31 日交割的 EQT 交易,既是报告利润激增的关键,也是 Americold 去杠杆的核心。公司称,该交易使其减少未偿债务 11.5 亿美元,净杠杆率下降整整一个百分点。
合资架构与资产负债表
Americold 保留该合伙企业 30% 的权益,该合伙企业拥有北美 12 处温控仓库设施,Americold 继续担任日常物业管理方。Chambers 表示,这一安排还为未来增长建立了开发合作伙伴。
截至季末,Americold 净债务约 33 亿美元,流动性为 9.504 亿美元。净债务约为备考核心 EBITDA 的 6.2 倍,若计入按比例分担的部分持股实体,则约为 6.3 倍。
尽管报告净利润大幅增长,经常性盈利指标表现不一。每股 AFFO 持平,而核心运营资金从上年同期的 8,170 万美元(合每股 29 美分)降至 6,690 万美元,合每股 23 美分。
为何重要:Americold 的仓储业务正在企稳,大规模减债增强了其财务基础,但调整后每股收益持平表明运营复苏仍是渐进的。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。