CBRE报告显示,印度快商务行业到2030年需累计约7500万平方英尺城市物流空间,含4200万平方英尺暗仓和3300万平方英尺母仓。2026年暗仓已达7800个,2030年预计超1.2万家。2021至2025年相关仓储需求年复合增长81%,2025年新增430万平方英尺。
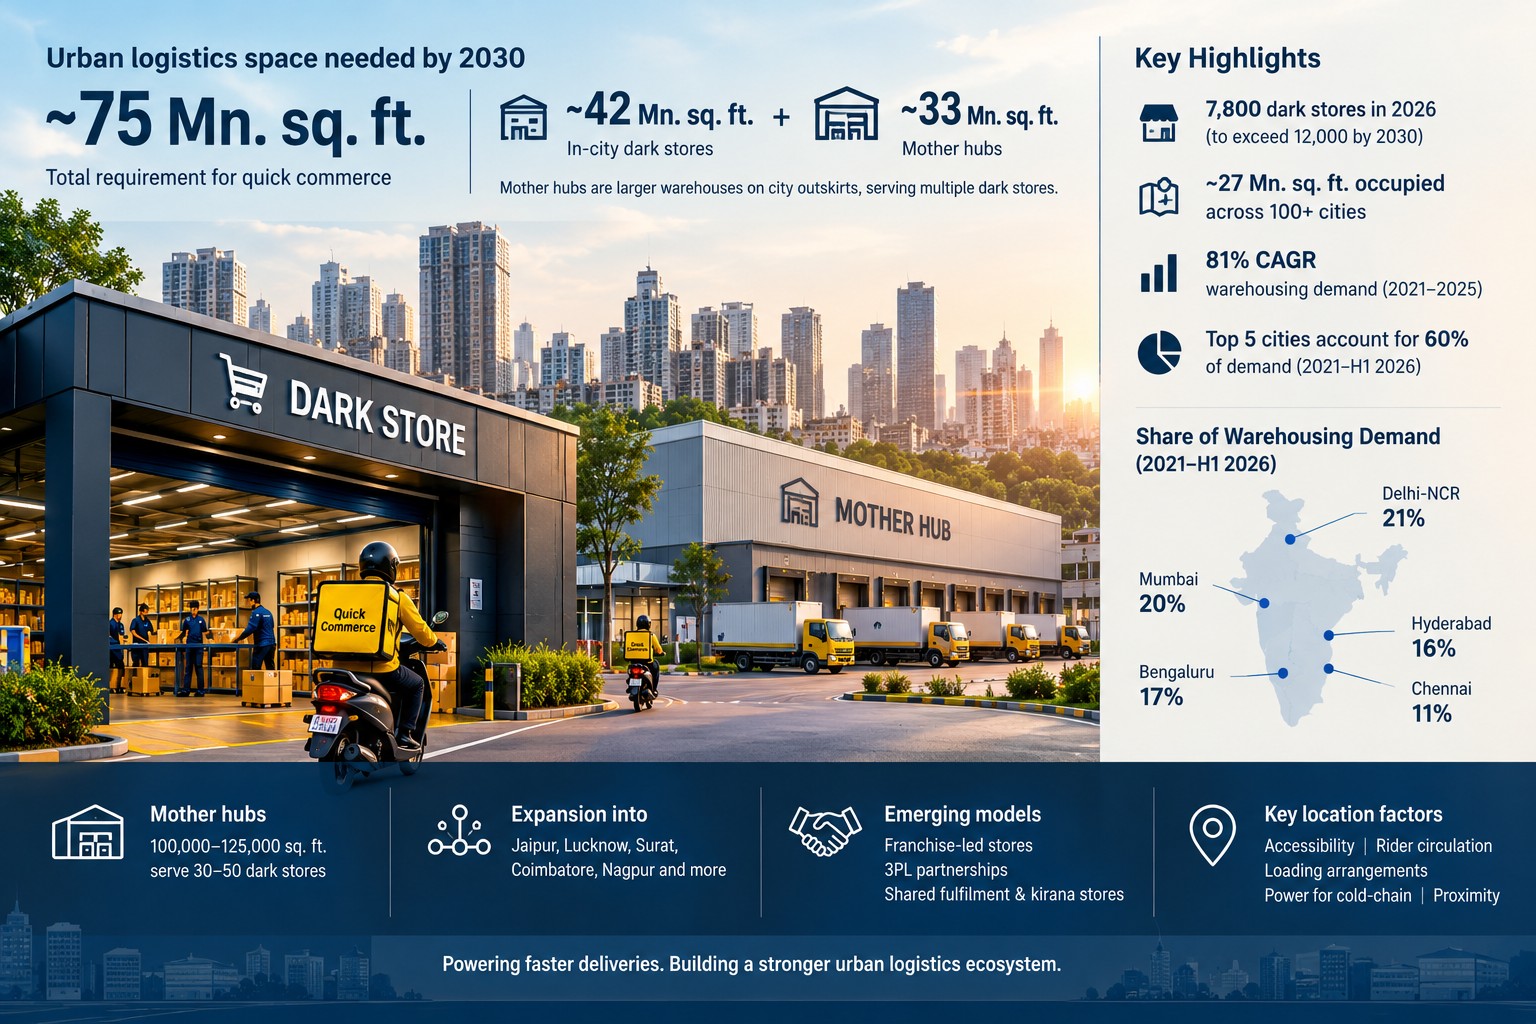
据 infashionbusiness.com 报道,CBRE 南亚私人有限公司最新报告显示,印度快商务行业到 2030 年预计需要累计约 7500 万平方英尺的城市物流空间,其中约 4200 万平方英尺为城内暗仓,约 3300 万平方英尺为母仓。
该报告题为《印度快商务扩张:解码暗仓与城市物流需求》。母仓指位于城市郊区的大型仓库,用于为多个暗仓备货和补货。据原文报道,印度快商务生态系统在 2026 年已扩展至 7800 个暗仓,目前已在 100 多个城市占用约 2700 万平方英尺空间。
从地域分布看,该网络仍以大城市为主,65%-70% 的门店集中在排名前八的城市,但向二、三线市场扩张的步伐正在加快。到 2030 年,网络规模预计将超过 1.2 万家门店。
仓储需求年复合增长 81%,2025 年新增 430 万平方英尺
为支撑不断扩大的暗仓网络,快商务运营商一直在城市郊区租赁母仓,通过轴辐式模型服务多家门店。据原文数据显示,快商务相关仓储需求在 2021 年至 2025 年间的年复合增长率达 81%,占同期全印度物流租赁量的 4%-5%。
年度新增面积从 2024 年的 310 万平方英尺升至 2025 年的 430 万平方英尺。从地理分布看,需求仍集中在主要市场:2021 年至 2026 年上半年,德里首都圈占 21%、孟买占 20%、班加罗尔占 17%,三地合计约占总量近 60%;其后为海得拉巴(16%)和金奈(11%)。
“快商务正在重塑印度消费与城市物流的交汇方式,而房地产正处于这一转变的核心。随着平台从资本密集型扩张转向更自律的增长周期,重点正从单纯增加门店转向构建密集、高效且选址优越的履约网络。这将创造可观的房地产机会,涵盖城内区位和城市外围,因为运营商正在建设既能支撑速度又能支撑规模的基础设施。”
——Anshuman Magazine,CBRE 印度、东南亚、中东和非洲区董事长兼首席执行官
母仓规模 10 万至 12.5 万平方英尺,单仓服务 30 至 50 家暗仓
报告进一步指出,面积在 10 万至 12.5 万平方英尺的母仓正成为轴辐式模型的核心。据原文报道,每个母仓通常服务 30 至 50 家暗仓,具体取决于城市内的门店密度。这些母仓还承接无法在紧凑城市业态中存放的溢出 SKU。
随着行业成熟,母仓预计将推动物流园区内甲级仓储的持续租赁需求。运营商也在加深对斋浦尔、勒克瑙、苏拉特、哥印拜陀和那格浦尔等市场的布局,这些地区相对具有成本效益的房地产可支撑扩张。
报告还识别出预计将影响 2030 年前租赁模式的合作模式:加盟主导的暗仓可能加快进入二、三线市场;第三方物流(3PL)提供商可能承接仓储、履约和末端配送职能;共享履约基础设施以及与社区杂货店(kirana)的合作,可将后者用作微型仓库,为扩张提供额外路径。
“快商务正在形成一种介于零售与传统仓储之间的独特城市物流需求。随着网络扩张,运营商将越来越多地根据场地是否支持高吞吐量履约来评估选址,而非仅看建筑面积。地面层出入、骑手动线、装卸安排、冷链设施电力以及临近相关客群,将是判断选址可行性的关键因素。”
——Ram Chandnani,CBRE 印度租赁服务董事总经理
二、三线城市扩张提速,共享履约设施或成关键
Ram Chandnani 还指出,下一阶段增长将需要更加差异化的房地产网络,即密集的城内暗仓由更大的甲级母仓支撑,用于补货和更广泛的品类。据原文报道,随着成熟城市市场的可用性约束、高租金和分区考量变得更加突出,专用型和共享型履约基础设施可能成为资本高效扩张的重要推动因素,尤其是在二、三线城市。
据原文报道,Anshuman Magazine 表示,随着网络向大城市以外扩张,可用房地产的质量和适用性将变得越来越重要;能够提供选址优越、合规且运营适用空间的开发商和业主,将最有条件参与这一演变中的城市物流格局。
展望未来,房地产将成为高效服务密集城市客群的核心。机会在于打造选址优越、合规且面向未来的履约资产,从城内暗仓到甲级母仓,以支撑该行业不断变化的运营需求。
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。