据iot-analytics.com报道,全球仓内物流市场2025年达96亿美元,预计2030年增至133亿美元。软件与移动机器人为两大增长引擎,前者CAGR达11.4%,后者支出将从4.3亿增至8.4亿美元。劳动力短缺(年流动率200–300%)、灵活部署需求、成本压力、履约时效及作业安全构成五大驱动因素。
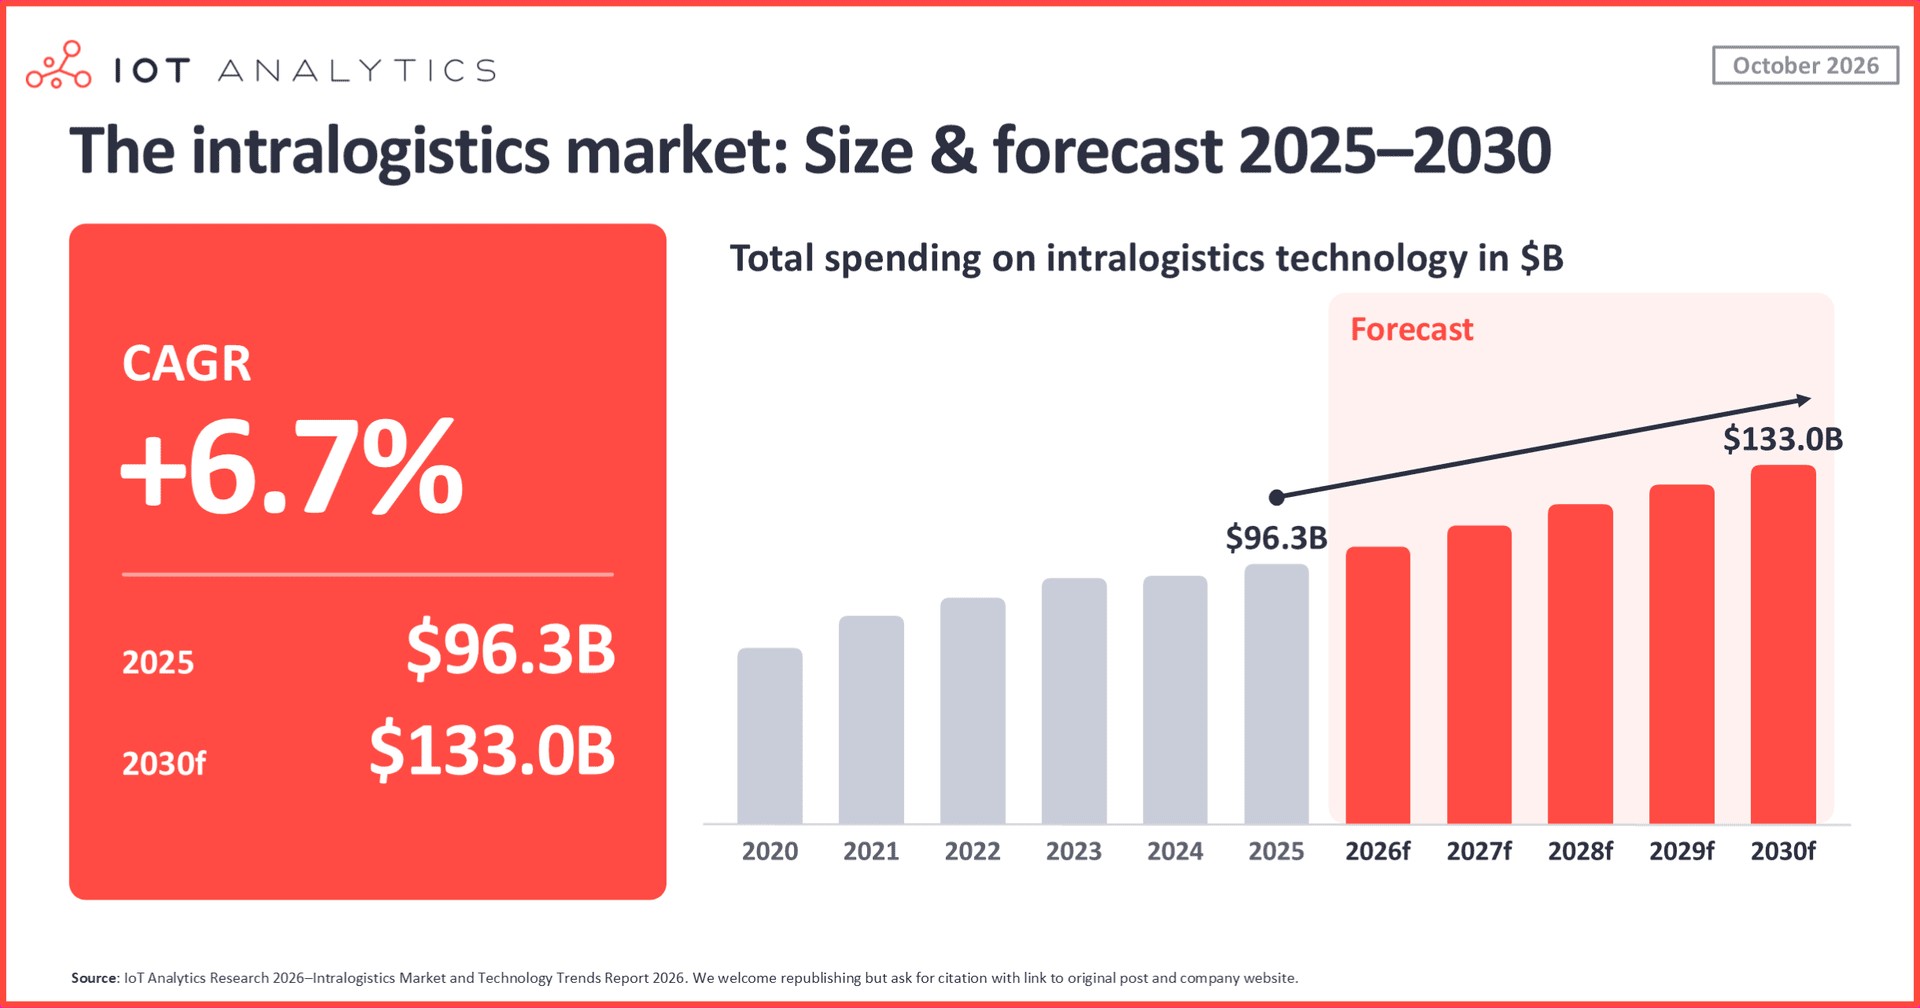
据 iot-analytics.com 报道,全球仓内物流(intralogistics)市场规模在 2025 年达到 $96 亿,预计将以 6.7% 的复合年增长率(CAGR)增至 2030 年的 $133 亿。
市场结构与六大细分领域
物联网分析机构 IoT Analytics 将仓内物流市场定义为在设施或场地内部用于搬运、存储、识别、控制和优化货物及相关信息的硬件、软件、连接基础设施及服务。该市场排除跨场地运输,划分为六大细分领域:移动物料搬运系统(占市场 45%)、固定物料搬运系统、识别与传感硬件、软件、控制与网络连接、集成与咨询服务。
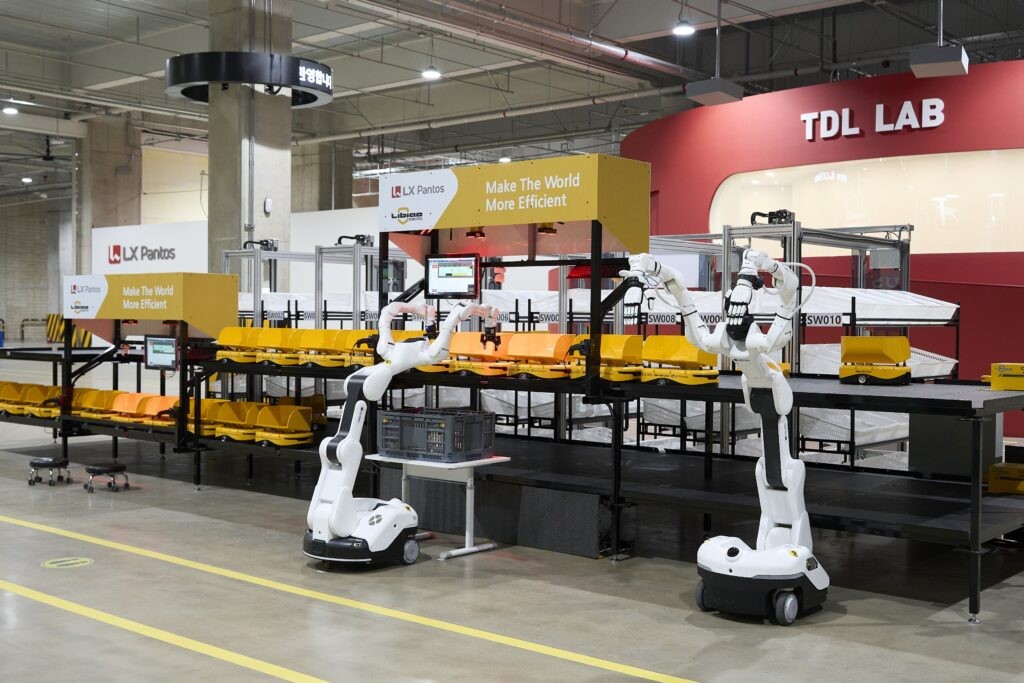
其中,移动物料搬运系统为最大细分,涵盖叉车、自主移动机器人(AMR)、自动导引车(AGV)、拖车、室内无人机及场区卡车;固定系统则包括输送机、分拣系统、自动存取系统(AS/RS)、起重机、码垛机、包装设备及机器人拣选系统。
五大驱动因素:人力短缺居首
IoT Analytics 通过超 30 场访谈及 LogiMAT 2026、MODEX 2026 展会交流发现,五大核心驱动力持续推动仓库自动化:一是劳动力短缺,受访仓库报告拣选岗位年员工流动率高达 200–300%;二是灵活性需求上升,客户倾向选择模块化方案而非耗资超 $2000 万的刚性多年期项目;三是成本压力,高利率环境促使运营商优先提升现有建筑利用率;四是履约时效要求,同一日或次日达已成“绝对要求”;五是安全诉求,一线工人日均步行超 10 公里并反复搬运重物,亟需机器人承担高负荷重复任务。
“当我们与客户交流时,最常被提及的痛点始终是熟练工人短缺……退休潮加速而适龄新人流入减少。”——Mattias Allring,丰田(Toyota)战略创新总监(2026 年 3 月)
“在各类扰动频发的当下,我们正看到客户对灵活性、敏捷性及快速调整系统能力的需求明显增强。”——Ken Ramoutar,Lucas Systems 首席执行官(2026 年 4 月)
两大增长引擎:软件与移动机器人
软件成为增速最快的细分板块:2025 年市场规模为 $6.3 亿,预计以 11.4%CAGR 增长至 2030 年的 $10.8 亿。移动机器人(含 AMR 与 AGV)支出将从 2025 年的 $4.3 亿增至 2030 年的 $8.4 亿,CAGR 约 14%,显著高于整个物料搬运板块 5.7% 的预期增速。
2026 年 4 月,Skild AI 收购 Zebra Technologies 机器人自动化业务,包括 Symmetry Fulfillment 软件及 AMR 产品线。市场呈现高度碎片化特征,覆盖 31 类产品与服务类别,头部企业如 SAP(软件)、丰田(设备)、Cisco(连接)等多聚焦特定环节;西门子、霍尼韦尔、Zebra、瑞士物流(Swisslog)、科伯(Körber)则横跨软件、控制、自动化及服务多个领域。
三大技术趋势浮现
IoT Analytics 在《2026 年仓内物流市场与技术趋势报告》(共 97 页,2026 年 10 月发布)中识别出 23 项技术趋势,本文摘录三项:第一,AI 智能体正逐步接管调度中心的重复性任务;第二,出现介于 WMS 与自动化设备之间的厂商中立型编排层;第三,兼具搬运与操作功能的自主移动机械臂(AMMR)开始落地应用。
中国 OEM 厂商正以三类策略进军西方市场:适配当地法规标准、增设本地服务团队、以技术能力而非单纯低价竞争。例如,合力(HELI)为北美市场推出缓冲轮胎叉车,海康机器人(Hikrobot)为其移动机器人加装经欧洲认证的安全激光扫描仪。与此同时,西方厂商如 Locus Robotics 与康耐视(Cognex)则强化软件编排能力,以差异化应对竞争。
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。