胡塞武装袭击沙特机场及阿美总部,致利雅得机场关闭至10月17日;红海航运风险重燃,亚欧航线运价仍高于2025年10月水平70%;亚地中海运价周涨7%至3800美元/FEU;跨太平洋美西航线运价微跌2%至8150美元/FEU;2026年美国全年进口量预计仅同比增长1.4%。
据 FreightWaves 报道,胡塞武装对沙特机场及能源设施的持续导弹与无人机袭击,显著升级了沙伊冲突,加剧 2027 年集装箱运输年度合同招标季的地缘政治不确定性。
沙特机场关闭至 10 月 17 日,阿美总部遭袭
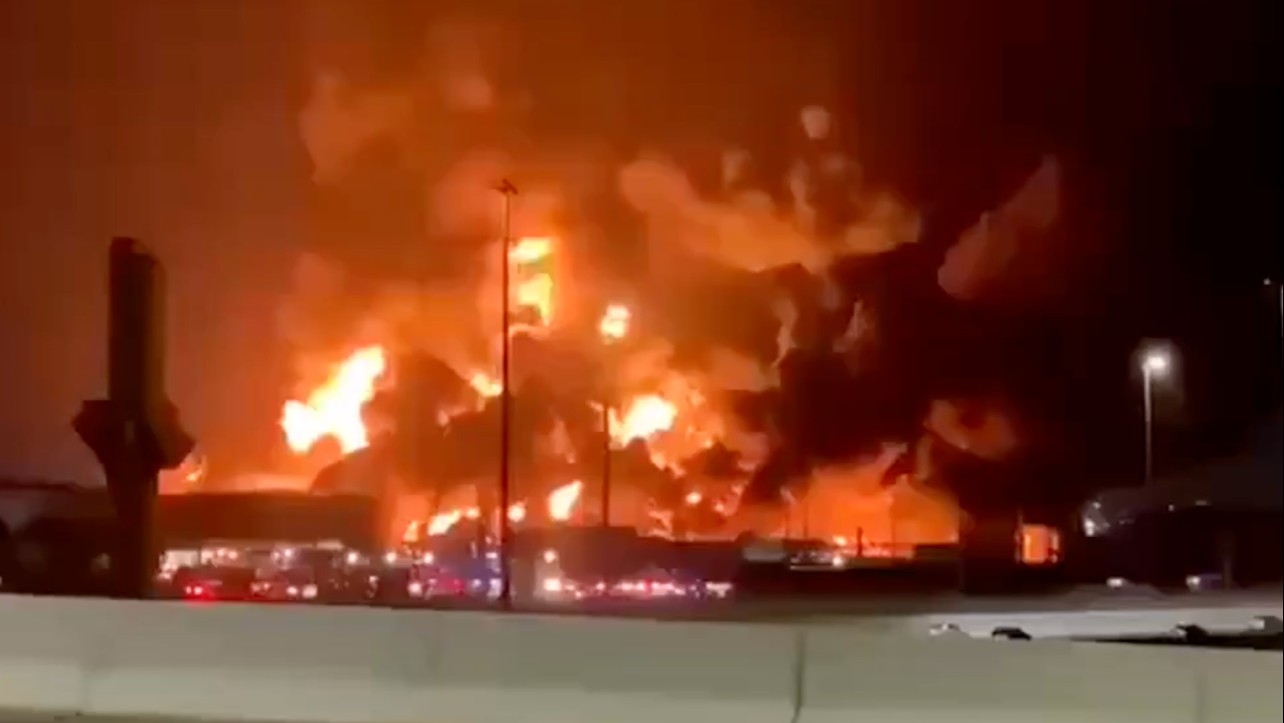
胡塞武装于近日袭击利雅得国王哈立德国际机场,造成至少 14 人死亡、超 300 人受伤;该机场将至少关闭至 October 17。多家航司已取消航班,胡塞方面同时威胁将扩大针对沙特其他机场及军事目标的袭击。同日夜间,胡塞武装导弹击中沙特国家石油公司(Aramco)总部。
此次行动延续其自 July 起试图封锁曼德海峡、限制沙特关联船舶通行的策略,并在 8 月继续发动船舶袭击——此前该区域已维持近九个月相对平静。
红海通航风险再起,运价承压但未现断崖式下跌
尽管目前尚无红海水域全面关闭的官方确认,但最新升级显著提高了该航道通行危险性。分析机构 Freightos(NASDAQ: CRGO)指出,对班轮公司而言,当前影响主要是不确定性而非已发生的运力冲击。
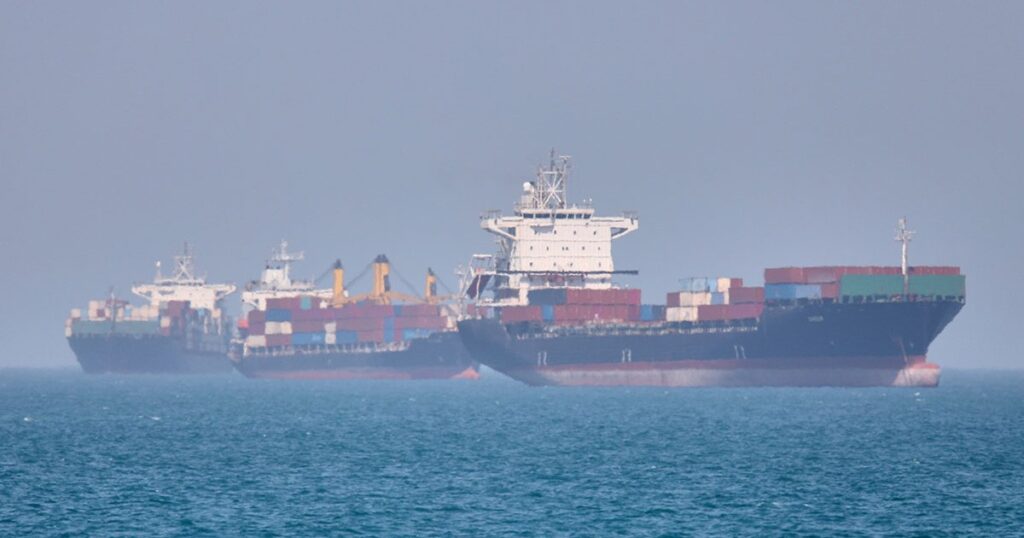
各船公司自 June 起逐步恢复亚洲—欧洲航线经红海航行,有效运力因此扩大;若袭击持续,该趋势或将逆转并支撑运价。上周,两条主要亚洲—欧洲航线即期运价仍高于 $3,000 每 FEU,较 October 2025 水平高出约 70%。部分船公司已宣布 October 通用运费上调。
亚地中海运价周涨 7%,合同谈判面临双向拉锯
亚洲—地中海即期运价上周上涨 7% 至 $3,800 每 FEU,可能为即将启动的 2027 年年度合同谈判建立更高基准价。
货主与承运商正带着矛盾信号进入招标季:一方面,当前运价仍处历史高位;另一方面,2027 年新造船交付将扩大运力,叠加红海航线持续复航可缩短亚欧航程、进一步提升有效运力。部分货主据此预期 2027 年运价将回落,因而对以当前水平锁定长期合约持观望态度。
跨太平洋旺季见顶,美西航线运价微跌 2%
跨太平洋航线自 July 以来维持旺季水平,但松动迹象初现:远东—美国西海岸即期运价上周下跌 2% 至 $8,150 每 FEU,或预示黄金周后下行周期开启。
美国国家零售联合会(The National Retail Federation)最新进口预测显示,11 月海运到港量将环比下降 11%;而 2026 年全年美国进口量预计仅比 2025 年高 1.4%、比 2024 年高 1.2%,已趋近 2021 年创下的历史峰值。
四季度运价或延续疲软,地缘风险成最大上行变量
随着旺季货量逐步回落,运价可能在本季度余下时间继续走软。主要上行风险来自地缘政治:若胡塞武装对沙特目标的袭击持续,或再度攻击红海商业船舶,将收紧有效运力,并干扰承运商在 2027 年合同谈判前维稳运价的努力。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。