多式联运现货价格未能跟上卡车运输现货市场的激增——但这种情况将在2026年发生变化
多式联运现货价格未能跟上卡车运输现货市场的激增——但这种情况将在2026年发生变化 – FreightWaves





Craig Fuller, FreightWaves CEO · 2026年2月15日,星期日
货运市场几个月来一直发出混合信号,但随着我们进入2026年,一个趋势变得非常明显:卡车运输的现货价格已经显著回升,而多式联运的价格仍然顽固地保持在周期低点附近。
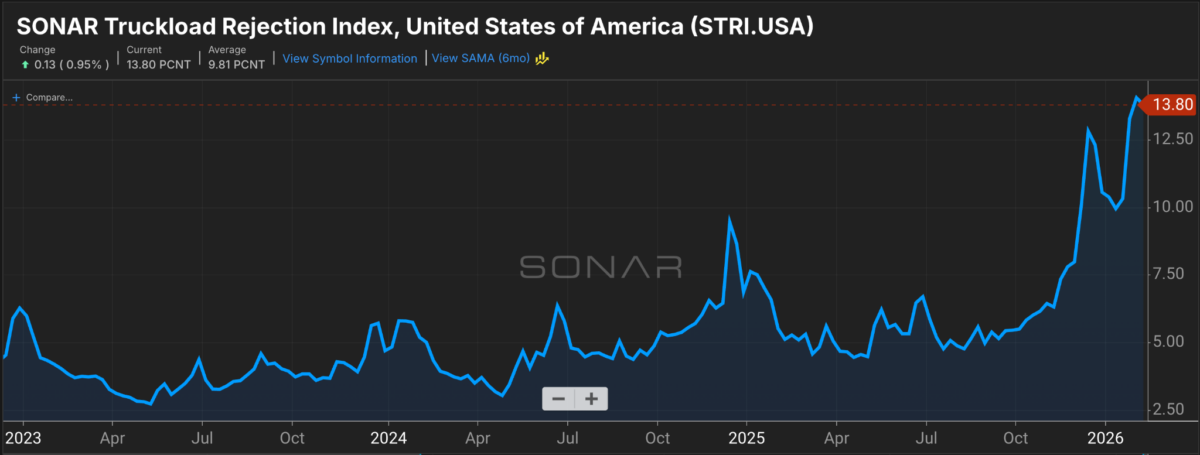
看看数据。根据最近的SONAR读数,全国范围内的整车现货价格(包括燃油)保持在每英里2.80美元左右,比一年前的2.33美元上涨了23%。投标拒绝率徘徊在14%左右——这是自2022年新冠疫情后的解封以来未曾持续出现的水平,并且高于2023年、2024年和2025年的任何水平。承运人正在拒绝货物,推高了现货价格,给发货人的路线指南带来了真正的头痛。
与此同时,多式联运则讲述了一个不同的故事。国内多式联运现货价格(不包括燃油)为每英里1.39美元,低于一年前的1.48美元,下降了5%——基本上与2020年3月新冠疫情期间的多式联运现货价格持平。

尽管如此,多式联运的运量表现强劲,第四季度同比略有增长,这得益于可靠的铁路服务以及相对于整车运输的显著价格差(通常在关键长途线路上节省20-30%)。多式联运的现货价格仅为卡车运输的一半。
这种分歧并不新鲜。在过去几年的大部分时间里,发货人通过将长途货运转向多式联运来追求成本节约,尤其是在整车运输能力充足且现货价格疲软的情况下。铁路公司利用其出色的服务可靠性进入了第二年的强劲表现期,过剩的集装箱可用性以及积极的定价策略来争取市场份额。即使整车运输量在某些地方出现负增长,多式联运的运量仍在增长。
但市场正在我们脚下发生变化。由于持续的承运人退出、对司机的监管压力(英语熟练度规则、非本地CDL限制、ELD执法)、冬季天气干扰以及国内货运需求特别是锈带地区的需求回归的早期迹象,卡车运输能力继续收紧。
在全国范围内,投标拒绝率仍处于多年来的高位,特别是在中西部,那里的运力非常紧张。全国平均现货价格超过了典型的季节性标准。最近几周,卡车运输的现货价格飙升,即使是持最怀疑态度的观察者也明显看出,近期的飙升不仅仅是天气现象。
卡车运输正迎来一个标志性的一年,因为运力紧缩和需求都在朝着有利于公路承运人的方向发展。我们认为,到今年年底,发货人可能会经历多次费率上调,一些模型显示合同费率到12月可能会上涨两位数。
虽然多式联运的价格优势仍然具有吸引力,但已经开始显得脆弱。整车运输提供了多式联运价格的有效“天花板”——铁路公司不能将价格定得远低于卡车运输,否则会面临利润率侵蚀的风险,但他们也不能永远忽视日益紧张的公路市场。随着整车运输现货市场的强势持续,并可能在今年晚些时候影响到合同续签,多式联运提供商将面临调整的压力。
以下几个催化剂可能会加速这一过程:
- 卡车运输的运力减少:如果退出继续(2026年初的数据表明确实如此),供需平衡将进一步向承运人倾斜,使整车运输在运输时间、可见性和门到门服务方面更具竞争力——这正是多式联运赢得份额的领域。
- 需求意外:消费者支出在某些地方的表现好于预期。如果库存收缩而紧迫性回归(例如,通过关税驱动的提前装载或意外的激增),发货人可能会支付更高的费用来换取速度,从而将货物从铁路上转移到卡车上。
- 铁路战略:铁路公司从注重成本的发货人那里获得了运量增长。但随着整车运输价格的坚挺,保持多式联运价格不变可能会失去这一势头。预计会有选择性的提价以获得更好的利润,特别是在高运量线路上。
不要期望一夜之间发生戏剧性的转变——多式联运在长途经济方面的结构性优势仍然存在。但推动模式转换的广泛价格差正在缩小,随着卡车运输的紧缩对地面运输方式施加上行压力,多式联运的价格准备迎头赶上。
发货人应该为此做好准备。那些长期锁定多式联运合同的人可能会面临续约压力;现货用户可能会面临较少的折扣优惠。承运人和铁路公司都将密切关注投标拒绝趋势和现货指数——因为当卡车运输领先时,多式联运往往也会跟随。
货运市场在下行周期中奖励了耐心。现在,它奖励那些为不可避免的再平衡做好准备的人。在2026年,多式联运的滞后结束——价格将上升以反映新的现实。
Craig Fuller, FreightWaves CEO
© Craig Fuller. 转载自 SCI.AI。