L.E.K Consulting三位作者撰文指出,全球仓储自动化市场将从2025年约210亿欧元增至2030年420亿欧元。机器人正从搬运拓展至拣选、上架、拆垛与包装,高密度矩阵系统采用率预计未来五年增长20%—25%,仓库存量增速则将从每年约5%放缓至3%—4%。
据 logisticsbusiness.com 报道,L.E.K Consulting 的合伙人 Florian Funke、董事 Charles Sealy 与合伙人 Harpreet Singh 撰文指出,仓库正面临订单量增长、处理更小批量更多样订单并加快交付的多重压力,而劳动力短缺与工资成本上升使扩产更加困难。自动化正从多个环节缓解这些压力:机器人承担更多任务,高密度存储盘活既有建筑空间,软件则协调设备协同作业。
全球仓储自动化市场五年翻倍
原文数据显示,全球仓储自动化市场规模预计将从 2025 年约 210 亿欧元增长至 2030 年的 420 亿欧元。自动化正日益突破大型新建项目的范围,延伸到运营商已在使用的存量仓库。
文章认为,自动化给仓库提供了一条新的增长路径:让运营商在既有空间内处理更多订单、交付更快。这一判断的背景是仓储运营面临的双重挤压——订单量上升,同时订单变得更小、品类更多、交付时效要求更高。
机器人承担更多工序
劳动力短缺与成本上升,叠加自动化设备更便宜、更有效,正在扩大机器人的适用任务范围。抓取、机器视觉与 AI 的进步,使机器人能够处理重型与轻型物品,应用正变得更为先进,能为运营商带来更大收益。
早期的人形机器人工作集中在搬运料箱与在设备之间转运货物。文章指出,仓库之所以是合适场景,在于其布局与工作流程相对结构化、可重复。
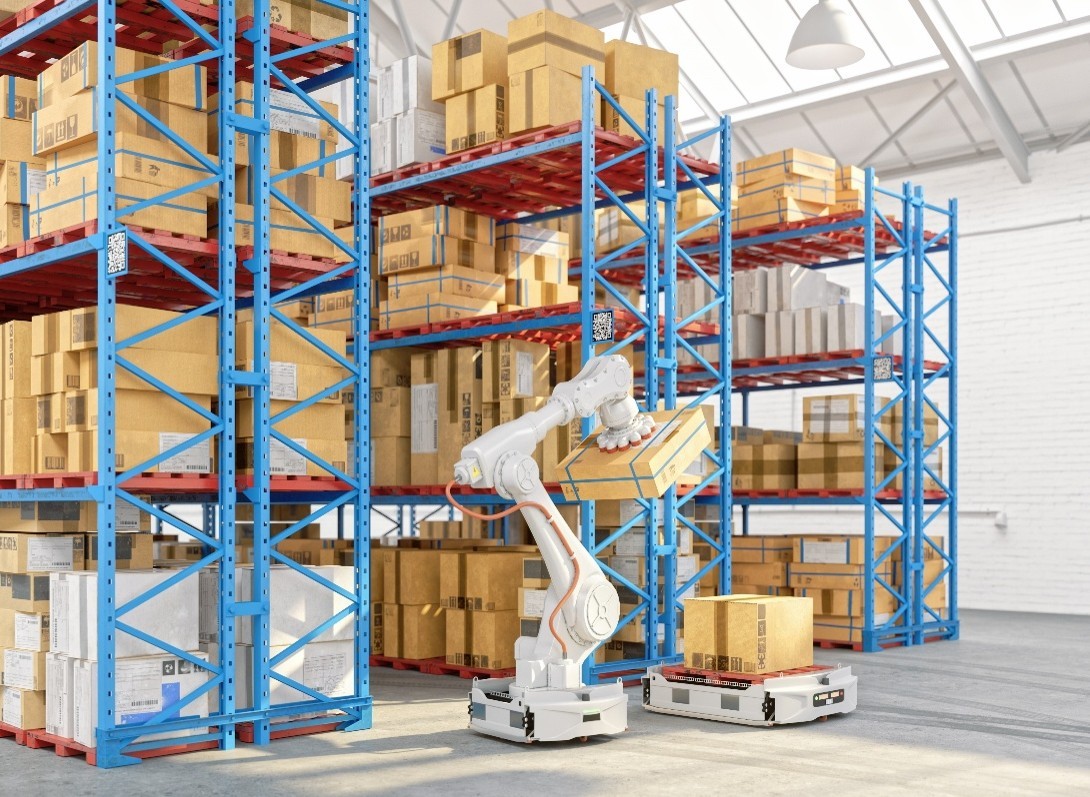
在更广泛的机器人领域,AI、传感与机器人工具的技术进步正把自动化延伸至拣选、上架、拆垛与包装环节。这一从“搬运货物”到“操作货物”的转变,让仓库工作流中更多环节向自动化开放,不过人形机器人的采用仍处于早期阶段。
AI 应对更复杂的订单
履约正变得更复杂。电子商务与全渠道零售推动订单更小、交付预期更快、退货更多,同时运营商要管理更多商品与多变的订单结构。
AI 正帮助仓库就产品存放位置、货物路由方式以及任务分配给哪些机器人做出实时决策。在高密度存储场景中,软件还可对取货顺序进行排序,把货物送到人员面前完成拣选。
文章称,这些能力结合起来,可帮助运营商应对更多样化的需求,而不必让劳动力随订单量与品类数量同比例增加。
盘活存量空间
原文预计,欧洲、美国与亚太地区的仓库存量增速将从 2020—2025 年的每年约 5% 放缓至 2030 年前的每年 3%—4%。模块化自动化提供了一条在既有场地内提升吞吐量、而无需整体改造的路径。
运营商可以按工作流或按区域增加产能,市场对改造项目的兴趣正在上升。高密度矩阵系统(或称立体 AS/RS 系统)属于模块化自动存取系统的一类,可配置为多种尺寸与容量规格,适用于高 SKU、低载荷的“货到人”自动存取应用。
这类系统可与既有仓储自动化技术集成,因此既适用于“全设施”项目,也适用于“升级”项目。原文估计,其采用率将在未来五年以 20%—25% 的速度增长。
连接仓库各环节
客户日益希望获得简化供应链的端到端解决方案。因此,系统集成商与平台无关的软件供应商在连接不同供应商设备方面的作用不断增强,这些设备包括机器人、存储系统、分拣机与输送机,并与仓库管理与控制系统对接。
编排平台可实时协调机器人车队、任务分配与物料流动。在改造项目中,无缝集成尤为重要,因为新技术必须围绕既有基础设施运转。运营商需要评估整套系统如何提升吞吐量与空间利用率。
文章最后指出,展望未来,连接并协调不断扩展的技术组合的能力,将是打造可随需求持续增长而调整的仓库的关键。
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。