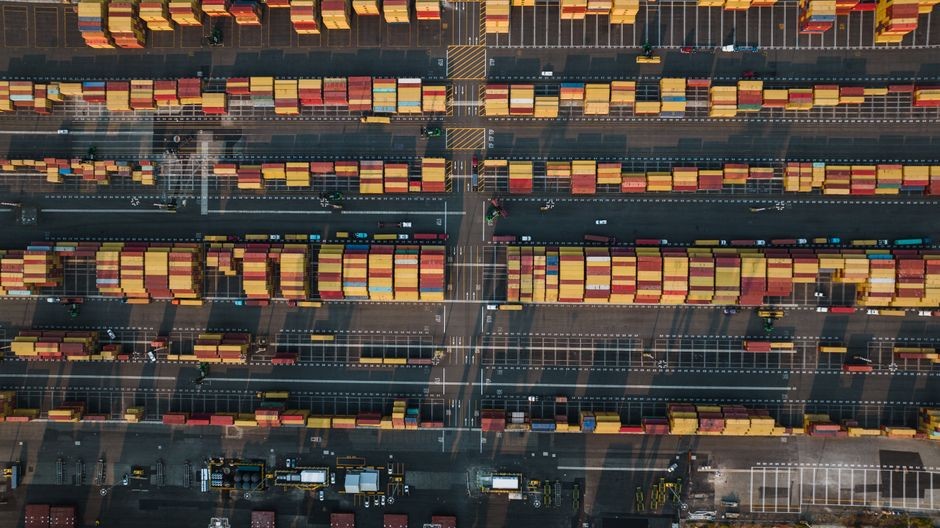
据 logisticsmiddleeast.com 报道,阿联酋杰贝阿里港集装箱吞吐量已下降 90%,大量货物转向阿联酋东部港口、铁路及陆路通道,引发物流成本、仓储布局与投资方向的系统性调整。
航线中断与运价飙升
马士基(Maersk)、地中海航运(MSC)和赫伯罗特(Hapag-Lloyd)均已暂停直航海湾地区的班轮服务。Freightos 数据显示,冲突爆发头两个月,上海至杰贝阿里港的集装箱运费从不足 $2,000 飙升至超过 $8,000,涨幅达四倍。船舶绕行好望角导致标准航程增加 10 至 14 天,亚欧航线总航程额外增加约 11,000 海里。
陆路与铁路替代方案加速落地
货物正经红海门户——吉达伊斯兰港(Jeddah Islamic Port)和阿卜杜拉国王港(King Abdullah Port)中转后,再通过陆路进入阿联酋与阿曼。DP 世界(DP World)于 7 月与富查伊拉港务局(Fujairah Ports Authority)达成原则性协议,获得阿尔鲁盖拉特(Al Rugaylat)和迪巴(Dibba)码头为期 50 年的特许经营权,使其在阿联酋的年处理能力将从 19.4 百万 TEU 提升至近 22 百万 TEU。
富查伊拉港至阿布扎比工业城的直达货运服务本月已开通,每周运行 3 次。阿联酋—阿曼合资项目哈菲特铁路(Hafeet Rail)截至 4 月已完成 40%,这条全长 238 公里的线路建成后,单列火车可在码头与阿联酋自贸区之间直接运输超 15,000 吨货物。
政策与韧性投资同步加码
今年 4 月获批的阿联酋国家产业韧性基金(National Industrial Resilience Fund)规模达 10 亿迪拉姆(AED1bn),目标是推动食品、制药与技术领域超 5,000 种关键产品本地化生产。同期,阿联酋全面经济伙伴关系协定(CEPA)网络已扩展至 37 项协定,其中 18 项已生效,较 2025 年初的 6 项大幅增长。
另据分析,若曼德海峡(Bab al-Mandab)持续受胡塞武装控制,海湾枢纽如杰贝阿里港、哈利法港(Khalifa Port)和萨拉拉港(Salalah),以及红海门户吉达港等,或将面临中转货量被整体分流至地中海港口的风险——这些港口更靠近好望角航线北端,可缩短绕行后的终端交付距离。
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。