亚马逊第三季度营收2019亿美元、营业利润281亿美元,营业利润率13.9%创历史新高。运输成本同比增11%,但剔除燃油与干线通胀后仅增8%,低于12%的件数增速。履约网络机器人规模突破100万台,机械臂数量翻倍。公司预计四季度营收2400亿至2470亿美元。
据 FreightWaves 报道,亚马逊在周四美股盘后公布第三季度财报,在运输成本上升的背景下实现创纪录的营业利润,并持续推进配送网络扩张与机器人投资。公司营收为 2019 亿美元,同比增长 12%;营业利润大增 61% 至 281 亿美元,营业利润率达到 13.9% 的历史最高水平。
营收略低于预期,利润率创新高
亚马逊第三季度营收 2019 亿美元,高于上年同期的 1802 亿美元,但低于华尔街预期的 2023 亿美元。每股收益 1.89 美元,同样低于市场预期的 1.96 美元。
盈利端表现更为亮眼:营业利润从上年同期的 174 亿美元升至 281 亿美元,营业利润率由 9.7% 提升至 13.9%。公司称,零售与云计算业务的改善帮助抵消了费用上升的影响。净利润为 206.9 亿美元,较上年同期的 211.9 亿美元下降 2.4%。
分区域看,包含美加零售业务的北美部门营收 1129 亿美元,同比增长 6%;该部门营业利润从 48 亿美元跃升至 87 亿美元,增幅约 81%,营业利润率达到 7.7%。国际业务营收增长 5% 至 431 亿美元,营业利润从 12 亿美元升至 16 亿美元。
燃油与干线运输推高运费,单位履约成本仍下降
首席财务官 Brian Olsavsky 表示,履约网络团队应对了燃油通胀和干线运输费率上升带来的更高运输成本。尽管存在这些压力,亚马逊仍通过优化库存布局、缩短运输距离和包裹合并等方式降低了整体单位履约成本。
数据显示,全球运输成本同比增长 11%,而发货件数增长 12%。若剔除燃油与干线运输通胀因素,运输成本增幅为 8%,比件数增长低约 4 个百分点。全球运输成本从上年同期的 253.8 亿美元升至 283 亿美元;履约费用从 276.8 亿美元增至 300 亿美元,增长 8.4%。
“我们有望连续第四年降低单位履约成本。”——Andy Jassy,亚马逊首席执行官
Jassy 在分析师电话会上作出上述表态。他还提到,运输成本压力预计将延续至第四季度,燃油与干线通胀的影响在第四季度将略高于第三季度。亚马逊今年早些时候已对使用其物流服务(FBA)的卖家实施燃油附加费,以回收部分燃油开支,但 Jassy 承认该附加费无法完全抵消成本上涨,公司仍需承担入仓零售货物与出库配送的更高费用。
机器人规模突破 100 万台,机械臂数量翻倍
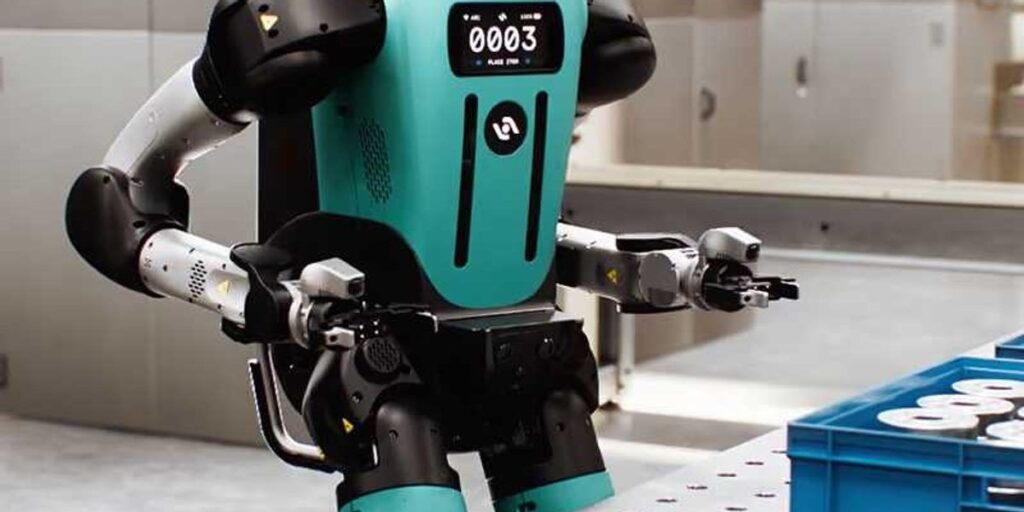
自动化是亚马逊压低履约费用、提升生产率的核心手段。Jassy 向分析师透露,公司目前在其履约网络中运行着超过 100 万台机器人,机器人已带来生产率提升、运营成本下降以及履约作业安全事件水平创历史新低。
据 Olsavsky 介绍,亚马逊在 2026 年将机械臂车队规模翻倍,其中包括 Cardinal 与 Sparrow 系统。公司还在开发机器人基础模型,旨在帮助机器完成日益复杂的物理任务。此外,亚马逊表示本季度为 Prime 会员实现了史上最快的第三季度配送速度,在截至 9 月 30 日的三个月内,当日达或次日达商品超过 15 亿件。
公司同时提示,Prime Day 时点变化影响了同比口径:该购物节在 2026 年多数主要市场落在第二季度,而 2025 年落在第三季度。剔除这一时点影响,亚马逊估计第三季度营收增速应高出约 4 个百分点。
第四季度指引:营收最高 2470 亿美元
亚马逊预计第四季度净销售额在 2400 亿至 2470 亿美元之间,同比增长 12% 至 16%;预计营业利润在 285 亿至 335 亿美元之间,上年同期为 250 亿美元。
其他业务方面,第三方卖家服务收入为 464.9 亿美元,同比增长 9.4%;线上商店收入 684.7 亿美元,增长 1.6%。全球付费件数增长 12%,较上年同期提升 1 个百分点。
原文指出,亚马逊在燃油与干线费用上升的情况下仍能降低单位配送成本,显示自动化、库存布局与运输网络优化可能改变电商履约与包裹配送的经济性。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。