C.H. Robinson 对 RXO 的收购标志着历史上规模最大的卡车经纪公司合并。这笔价值约 $5.8 亿美元的企业价值交易,以实现 3 亿美元年化协同效益为目标,可能重新定义第三方物流企业的竞争格局。
交易结构与历史地位
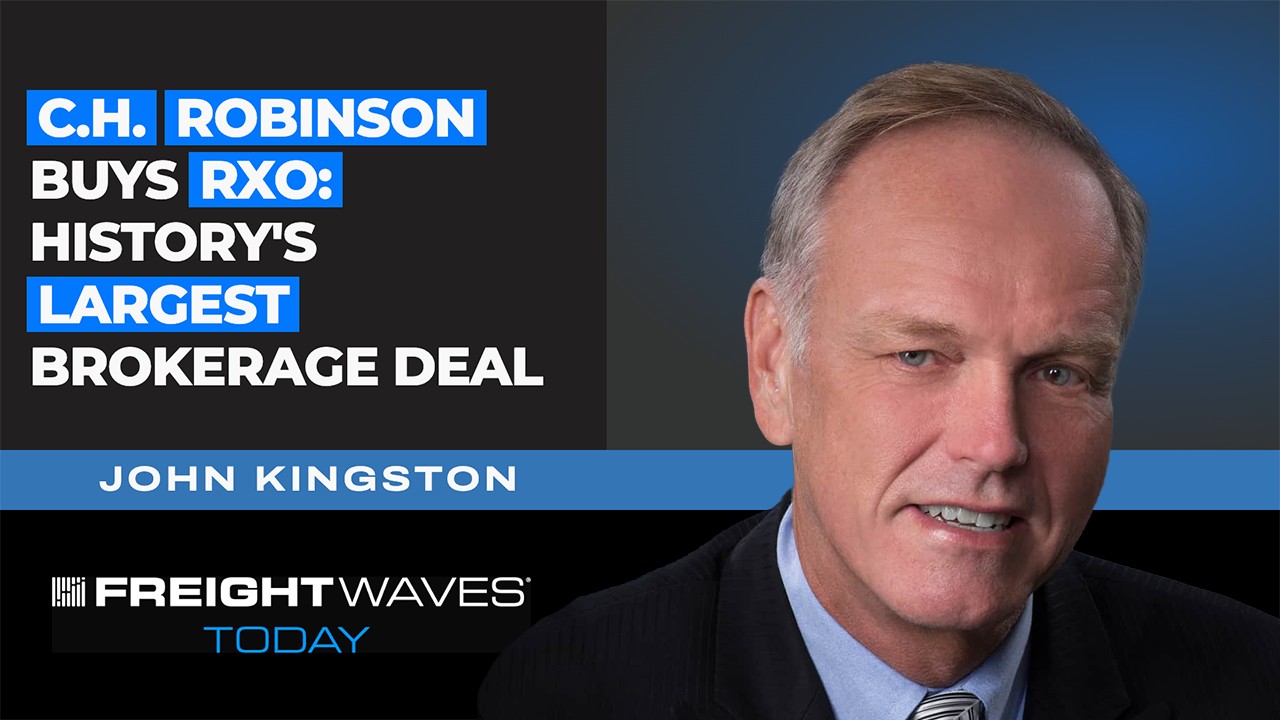
C.H. Robinson 于周一宣布,将以约 $5.8 亿美元企业价值收购 RXO,整合美国排名首位与第三位的卡车经纪公司。RXO 股东将获得每股 $17.25 现金加约 0.0909 股 C.H. Robinson 股票,或选择全现金方案——每股 $30.25。该交易为卡车经纪领域有史以来最大规模的合并,远超 RXO 此前对 UPS 旗下 Coyote 的收购。
协同效应测算与实现路径
本次交易的核心驱动力是预计两年内实现的 3 亿美元年化成本协同效益。C.H. Robinson 当前市盈率为 26 倍,按此倍数计算,3 亿美元协同效益隐含约 $7.8 亿价值,已高于 RXO $5.8 亿的企业价值收购价。“我认为底线就在于这 3 亿美元,”John Kingston 表示,“你今天支付的价格就是为此买单。”
协同效益覆盖技术、房地产及管理费用三大领域。C.H. Robinson 计划主要通过其现有 Navisphere TMS 和 Lean AI 平台运行所收购货运业务,避免重大新增技术资本支出。双方在多个城市存在办公场所重叠——以芝加哥为例(Coyote 历史总部所在地)——构成显著的房地产成本优化机会。管理层同时指出客户重叠度极低:C.H. Robinson 客户以中小型企业为主,而 RXO 在大型货主、末端配送及加急货运领域联系更深。
“如果你现在是一家第三方物流公司,整个世界已经改变。这非常有趣,因为此前所有关于整合的讨论都聚焦于中小型经纪商——在蒙哥马利(Montgomery)之后的时代,它们很可能无法独立生存。但这次与中小型经纪商毫无关系。这是前三名中的两家巨头走到了一起。”
RXO 财务状况与交易动因
RXO 的财务轨迹使出售日益合理。该公司已连续 10 个季度录得净亏损,其股价去年 11 月曾跌至 $11 以下,后回升至 $20 区间;其分拆上市后的历史高点曾突破 $30。本次 $30.25 现金选项较 RXO 过去一年多数时间的交易价格构成大幅溢价。相比之下,C.H. Robinson 在 CEO Dave Bozeman(来自亚马逊与福特)领导下,持续削减员工数量,并大力投资人工智能与精益流程改进,每季度披露员工人数,使外部分析师得以实时追踪效率提升情况。
信用评级优势与市场影响
合并后公司的关键结构性优势在于信用质量。C.H. Robinson 在穆迪和标普均持有投资级信用评级,且高出两家机构投资级门槛约两个等级;RXO 则在两家机构评级中均低于投资级。Bozeman 确认,双方在宣布交易前已与评级机构沟通,后者表示合并实体将维持投资级评级——从而保有获取低成本债务及更广泛机构债券投资者池的通道,而这类通道非投资级发行人无法触及。
RXO 股价在正式公告前数日上涨逾 16%,同期其空头头寸约占流通股的 10%。股价异动引发关注,但 Kingston 指出,双方管理团队对交易信息控制极为严密,此次上涨部分可能源于空头在价格上涨过程中急于平仓所致。Kingston 及其联合主持人认为,周一公布的交易将加速整个经纪行业的整合进程,中型经纪商如今面临一个市场现实:其三大竞争对手中的两家已合并为单一平台。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。