据 Transport Topics 报道,截至 2026 年 9 月 15 日,马士基(A.P. Moller-Maersk A/S)股价年内累计上涨 60%,主要受集装箱运费走强及供应链中断推动,公司已两次上调全年业绩指引。
运费驱动与业绩上修
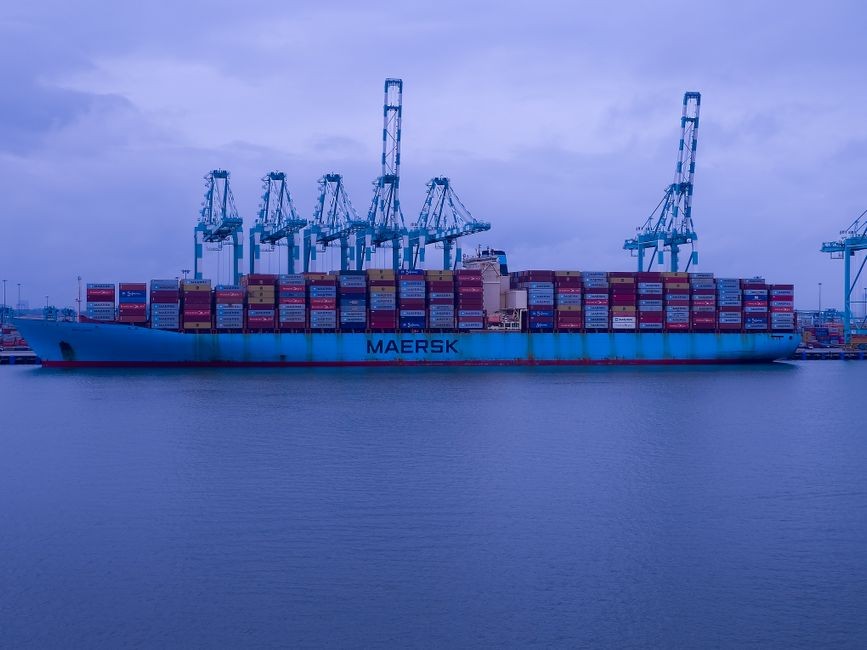
马士基因更强的货运需求和供应链中断带动运费上升,于 2026 年夏季两次上调业绩指引。尽管面临中东冲突引发的燃料成本压力及美国关税影响,公司仍维持盈利韧性。据原文数据显示,其当前股价较彭博追踪分析师给出的平均 12 个月目标价高出 25%。
分析师分歧加剧
彭博追踪的 26 位分析师中,仅 1 位给予“买入”评级——汇丰控股(HSBC Holdings Plc)分析师 Parash Jain。他指出,尽管运费动能将放缓,但马士基凭借涵盖物流、码头服务及远洋运输的多元业务组合,相较长荣海运、赫伯罗特(Hapag-Lloyd AG)和中远海运控股(Cosco Shipping Holdings Co.)等同业更具抗周期能力。
“马士基是行业最高质量的防御性周期股。”——Parash Jain,汇丰控股分析师
巴克莱(Barclays Plc)分析师 Marco Limite 团队于 9 月 14 日称,马士基将于 11 月发布的财报“极为强劲”,已将其列入正面催化剂观察名单。而摩根大通(JPMorgan Chase & Co)分析师 Alexia Dogani 则持中期看空立场,8 月 31 日报告中强调:“当前盈利及运费水平不可持续”,并重申 10,000 丹麦克朗(约合 $1,543)的目标价,不足当前股价一半。
做空头寸大幅回落
标普全球市场财智(S&P Global Market Intelligence)数据显示,马士基股票出借数量(衡量做空兴趣的关键指标)已从 2026 年初的约 20% 降至目前的约 10%。北欧投资银行 Nordnet AB 经济学家 Per Hansen 指出:“马士基已多次上调指引;市场正质疑——它是否还会再次上调?”
马士基在《Transport Topics》全球货运企业 Top 50 榜单中位列第 7 位,中远海运排名第 11,赫伯罗特排名第 17。
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。