美国集装箱化进口量从 7 月到 8 月增长 3.8%,达 260 万 TEU(即 2,603,709 个二十英尺当量单位),在主要东海岸、墨西哥湾沿岸和西海岸港口货量上升及各货源国普遍增长的支撑下,录得有记录以来单月第三高总量。
进口总量与同比表现
据 Descartes Datamyne 数据,8 月进口量较 7 月增长 3.8%,较 2025 年 8 月增长 3.3%。仅 2022 年 5 月(2,622,465 TEUs)和 2025 年 7 月(2,621,910 TEUs)单月总量更高。8 月总量较 2019 年 8 月疫情前水平高出 21.5%;而 2026 年前八个月累计进口量同比微降 0.4%,但 8 月单月增长收窄了全年累计缺口。
十大港口吞吐量分布
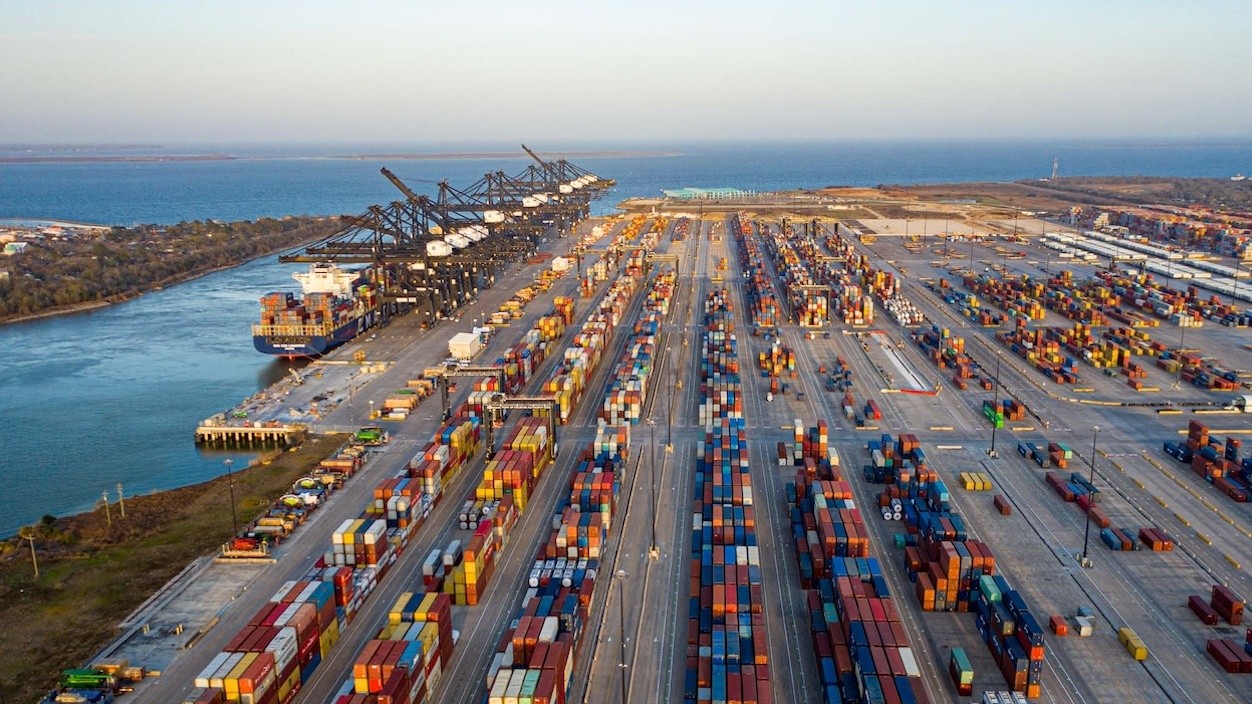
美国十大集装箱门户港在 8 月处理了全美 84.6% 的集装箱化进口,合计较 7 月增加 80,661 TEUs,增幅为 3.8%;其中八座港口实现月度增长。
- 纽约/新泽西港增幅最大,较 7 月增加 24,122 TEUs(7.2%);
- 萨凡纳港增加 22,761 TEUs(9.2%);
- 长滩港增加 12,945 TEUs(2.8%);
- 休斯顿港增加 8,569 TEUs(4.7%);
- 查尔斯顿港增加 5,751 TEUs;塔科马港增加 4,829 TEUs;诺福克港增加 511 TEUs;
- 奥克兰港下降 5,628 TEUs(7.4%),洛杉矶港微降 1,748 TEUs(0.4%)。
东海岸与墨西哥湾沿岸港口占全美进口份额升至 40.7%(7 月为 39.8%),西海岸港口份额则由 45% 降至 43.9%。
主要港口通关延误加剧
所有十大门户港的平均通关延误均上升。休斯顿港平均延误从 4.3 天增至 5.8 天(+1.5 天);西雅图港同样增加 1.5 天,由 6.1 天升至 7.6 天;萨凡纳港延误上升 1.3 天至 6.1 天。洛杉矶、诺福克、纽约/新泽西、塔科马、奥克兰、查尔斯顿和长滩港也出现不同程度延误上升。
Descartes 将港口通关延误定义为提单上最初列明的预计到港日期与美国海关及边境保护局完成提单数据处理日期之间的差值。
墨西哥湾沿岸持续增长
墨西哥湾沿岸港口 8 月处理 252,675 TEUs,较 7 月增长 4.2%;该数值比该区域滚动 12 个月平均值(226,120 TEUs)高出 11.7%,仅比 2026 年 5 月创下的区域年度峰值(257,564 TEUs)低 1.9%,为报告覆盖期内第二高单月总量。
中国进口量回升但份额下滑
8 月美国自中国进口集装箱达 884,318 TEUs,较 7 月增长 1.3%,较 2025 年 8 月增长 1.7%;但仍比 2024 年 7 月创纪录的 1,022,913 TEUs 低 13.5%。中国占当月全美集装箱进口比重为 34%,低于 7 月的 34.8%。
中国出口商品中,塑料制品占比 14%,家具及寝具占 13.3%;机械与电气机械合计占 17.6%;玩具及运动用品占 9.9%;服装、制成品纺织品及鞋类合计占 10.7%。
同比来看,钢铁制品增长 30.5%、玻璃及玻璃器皿增长 29.1%、塑料增长 6.9%;而机械进口同比下降 9.8%,家具及寝具下降 5%。
多元货源国同步扩张
前十来源国 8 月对美集装箱出口总量较 7 月增加 61,735 TEUs(3.5%)。越南增幅最大,增长 14,545 TEUs(5.2%);泰国增长 11,633 TEUs(10.4%);印尼增长 11,198 TEUs(19.5%);中国增长 11,188 TEUs;德国增长 5,195 TEUs;韩国增长 4,303 TEUs;中国香港增长 2,222 TEUs。印度是唯一下降的国家,减少 926 TEUs(0.8%)。
相较 2025 年 8 月,前十来源国合计增加 41,482 TEUs(2.3%)。其中中国增量最大(14,795 TEUs),泰国(12,260 TEUs)、越南(9,878 TEUs)、中国香港(8,493 TEUs)、印尼(5,375 TEUs)、韩国(4,545 TEUs)和德国(4,641 TEUs)均实现增长,抵消了印度(下降 16,034 TEUs,12.8%)和台湾(下降 2,572 TEUs,4.5%)的降幅。
多重贸易风险叠加影响前景
8 月进口激增发生于供应链不确定性加剧的背景下。8 月底霍尔木兹海峡运营环境持续波动,部分上波斯湾地区出现订舱暂停及作业缩减,迫使部分船公司和货主考虑陆桥替代路线、临时仓储安排及特殊空箱调运程序。
对美国进口商而言,直接影响包括运输成本上升、船期准班率下降,以及波斯湾地区能源和工业投入品供应链潜在中断。关税政策亦构成显著到岸成本变量:7 月 24 日生效的新一轮“301 条款”关税对多个贸易伙伴加征 10% 至 12.5% 不等附加税(具体税率、豁免范围及限额因国别与产品而异);既有的“232 条款”关税及涉华“301 条款”措施进一步要求进口商按单一《协调制度》编码逐项评估关税敞口。
此外,巴拿马运河通航能力于 9 月初收紧:因流域降水低于预期,巴拿马运河管理局自 9 月 3 日起将每日新巴拿马型船(Neopanamax)配额下调至 9 艘,巴拿马型船(Panamax)配额下调至 25 艘;巴拿马型船配额后续还将进一步削减。
来源:FreightWaves
本文编译自海外媒体报道,由 SCI.AI 编辑团队整理发布。